 Découvrez les fonctionnalités de Precoro

Dans le rapport Accounts Payable Automation Trends 2025, les équipes comptabilité fournisseurs ont désigné les processus désordonnés et incohérents comme leur principal défi. Le problème touche désormais 78 % des équipes, soit 14 points de plus qu’en 2024.
Pour relever ce défi, les entreprises adoptent une feuille de route de transformation de la comptabilité fournisseurs. On la résume souvent à « installer l’automatisation, traiter plus vite, corriger toutes les erreurs ». En réalité, transformer la comptabilité fournisseurs, c’est repenser la façon dont le travail circule et dont les décisions sont prises.
Qu’est-ce qu’une feuille de route de transformation de la comptabilité fournisseurs ?
Une feuille de route de transformation de la comptabilité fournisseurs est un plan concret pour faire évoluer la comptabilité fournisseurs, fonction de back-office essentiellement manuelle, vers une gestion des paiements fournisseurs maîtrisée, automatisée et pilotée par les données. En clair : c’est le chemin, étape par étape, qui mène de « nous traitons des factures » à « nous maîtrisons les dépenses, payons correctement et à temps, et utilisons les données AP pour améliorer la trésorerie et réduire les risques ».
Pourquoi transformer les processus de comptabilité fournisseurs dès maintenant
- Les équipes financières réduites subissent une pression croissante sur les coûts : on attend de la finance qu’elle fasse plus avec moins de personnes, si bien que le traitement manuel des factures et les processus fragmentés deviennent vite un goulot d’étranglement.
- La conformité se durcit : les États imposent le reporting numérique et la facturation électronique standardisée, ce qui oblige à changer les processus et les systèmes, bien au-delà de la simple numérisation des factures.
- L’automatisation passe de l’OCR au traitement sans intervention : la norme évolue vers le traitement de bout en bout (STP, straight-through processing) avec un minimum d’intervention humaine. Les benchmarks AP modernes portent désormais sur le taux de traitement sans intervention, la gestion des exceptions et le libre-service fournisseurs.
- Une comptabilité fournisseurs plus performante est un levier sur le fonds de roulement : un traitement plus rapide et plus précis permet de profiter des escomptes, d’éviter les pénalités de retard, d’empêcher les paiements en double et d’améliorer les prévisions de trésorerie.
Concilier rapidité, contrôle et technologie dans la transformation de la comptabilité fournisseurs
Les équipes comptabilité fournisseurs se tournent souvent très vite vers l’automatisation, pour découvrir ensuite que la rapidité ne résout pas les problèmes de fond. Dans les sous-sections suivantes, nous verrons comment arbitrer entre efficacité et contrôle, et pourquoi la bonne approche de la technologie fait toute la différence.
Efficacité ou contrôle : pourquoi la rapidité n’est pas le vrai objectif de la feuille de route de transformation de la comptabilité fournisseurs
De nombreuses transformations AP commencent par la même question : « À quelle vitesse pouvons-nous traiter les factures ? » C’est un réflexe naturel, puisque des approbations plus rapides signifient moins de retards de paiement et des fournisseurs et prestataires plus satisfaits. Mais trop optimiser la rapidité peut créer de vrais problèmes :
- Paiements en double : précipiter les approbations augmente le risque de payer deux fois la même facture.
- Risque de non-conformité : les politiques et la qualité des pistes d’audit passent plus facilement au second plan quand la rapidité est la priorité.
- Constats d’audit : de petites erreurs qui passent entre les mailles du filet peuvent devenir de plus gros problèmes, attirer un examen renforcé et entraîner des pénalités.
Envisagez l’état d’esprit inverse : « Avec quelle assurance pouvons-nous payer les factures que nous devons payer, de la bonne manière ? » Cette approche de la transformation des processus de comptabilité fournisseurs déplace l’attention du simple volume traité vers des paiements conformes, maîtrisés et exacts. C’est toute la différence entre aller vite et avancer avec discernement.
Efficacité ou contrôle dans la feuille de route de transformation de la comptabilité fournisseurs
| Quand la rapidité est l’objectif principal | Quand le contrôle est la priorité |
|---|---|
| Le succès se mesure à la vitesse à laquelle les factures avancent dans la file d’attente | Le succès se mesure à la fiabilité avec laquelle les factures sont approuvées et payées correctement |
| Les approbateurs sont poussés à « résorber le retard » | Les approbations suivent des règles, des seuils et des responsabilités clairement définis |
| Les factures sont approuvées avec un minimum de vérifications pour éviter les retards | Les factures sont automatiquement contrôlées par rapport aux bons de commande (BC) et aux bons de réception |
| Les factures en double ou erronées passent plus facilement | Les contrôles du système détectent tôt les doublons, les écarts et les données manquantes |
| La conformité est gérée manuellement ou après le paiement | Les exigences de conformité sont intégrées aux workflows et aux pistes d’audit |
| Les audits révèlent des problèmes qui exigent une reconstitution chronophage | Les pistes d’audit sont cohérentes, complètes et prêtes sans travail supplémentaire |
| Les équipes AP passent leur temps à corriger des erreurs et à répondre à des questions | Les équipes AP se concentrent sur les vraies exceptions et les tâches à valeur ajoutée |
La meilleure façon de mesurer la performance de la comptabilité fournisseurs n’est pas le nombre de factures traitées par jour, mais la qualité de leur traitement. Voici quelques indicateurs pertinents :
- Paiements « bons du premier coup » (FTR, first-time-right) : combien de factures sont traitées et approuvées correctement sans reprise.
- Taux d’exceptions : à quelle fréquence les factures génèrent des erreurs ou nécessitent une intervention manuelle.
- Prévisibilité des approbations : le degré de cohérence et de fiabilité des workflows d’approbation, même en période de pic.
- Résultats d’audit : la facilité avec laquelle vous démontrez votre conformité lors des contrôles.
Transformation digitale de la comptabilité fournisseurs : approche technologique ou approche processus
Beaucoup d’initiatives AP s’enlisent non pas à cause d’une technologie défaillante, mais parce que la démarche est prise à l’envers. Les organisations commencent souvent par une transformation pilotée par la technologie : elles déploient un logiciel, numérisent les factures et les approbations, mais conservent telles quelles leurs politiques et leurs workflows existants.
À première vue, cela ressemble à un progrès. Après tout, les factures circulent plus vite dans le système et les tableaux de bord affichent un volume traité en hausse. Mais sous la surface, d’autres problèmes apparaissent :
- Volumes d’exceptions élevés : les anciennes règles d’approbation, une imputation incohérente et des responsabilités floues génèrent des erreurs que l’automatisation seule ne peut pas résoudre.
- Contournements par les utilisateurs (« AP fantôme ») : les équipes court-circuitent le système, envoient les factures par e-mail ou les traitent manuellement, car le nouvel outil ne correspond pas à leur façon de travailler.
- ROI limité : un traitement plus rapide ne se traduit ni par moins d’erreurs, ni par de meilleurs contrôles, ni par des informations exploitables.
L’alternative est une transformation de la comptabilité fournisseurs pilotée par les processus, où la technologie soutient des méthodes de travail clairement définies et cohérentes :
- Réception des factures standardisée : tout le monde soumet les factures dans un format et par un canal homogènes.
- Catégories de factures claires : chaque type de facture a des règles définies pour l’imputation, l’approbation et les exceptions.
- Circuits d’exception définis : les cas atypiques sont traités de façon systématique, avec visibilité et responsabilisation.
- La gouvernance avant l’automatisation : les politiques, les rôles et les contrôles sont clarifiés avant d’introduire un logiciel.
Cette approche inverse l’équation : au lieu d’automatiser le chaos, l’entreprise automatise un processus bien conçu. La technologie amplifie alors les bénéfices des bonnes pratiques : approbations plus rapides, erreurs moins fréquentes et reporting plus fiable.
Transformation digitale de la comptabilité fournisseurs : approche technologique ou approche processus
| Transformation pilotée par la technologie | Transformation pilotée par les processus |
|---|---|
| Commencer par déployer un logiciel | Commencer par définir comment la comptabilité fournisseurs doit fonctionner |
| Les politiques et workflows existants restent inchangés | Les politiques, les rôles et les contrôles sont clarifiés en premier |
| Les factures circulent plus vite, mais les problèmes persistent | Les factures circulent de façon prévisible et correcte |
| Volumes d’exceptions élevés dus à des règles et une imputation floues | Moins d’exceptions grâce à des règles et des catégories standardisées |
| Les utilisateurs créent des contournements (e-mails, traitement manuel, « AP fantôme ») | Les utilisateurs suivent le système, car il correspond aux workflows réels |
| L’automatisation met les problèmes en évidence, mais ne peut pas les résoudre | L’automatisation renforce des processus bien conçus |
Repenser le cycle de vie des factures
Une feuille de route de transformation de la comptabilité fournisseurs ne fonctionne pas si seules certaines étapes sont automatisées. Les vrais changements surviennent quand vous prenez du recul pour repenser l’ensemble du cycle de vie des factures, du moment où une facture entre dans l’organisation jusqu’à celui où elle devient une information financière exploitable. Une vision de bout en bout du processus aide les équipes à repérer les goulots d’étranglement, à réduire les reprises et à construire des workflows capables d’absorber la croissance sans se gripper.
Un cycle de vie type comprend les étapes suivantes :
Réception
Les factures arrivent par de nombreux canaux : e-mail, courrier papier, portails fournisseurs ou EDI. Quand la réception n’est pas standardisée, des factures se perdent, sont dupliquées ou retardées avant même le début du traitement.
Validation
Les factures sont vérifiées pour leur exactitude et leur conformité de base : coordonnées du fournisseur, montants, données fiscales et cohérence avec les contrats ou les politiques. La validation manuelle ralentit tout et augmente le risque d’erreurs non détectées.
Imputation
Les factures sont affectées aux bons comptes généraux (GL), centres de coûts, projets ou services. Quand l’imputation est mal encadrée, les résultats varient selon l’utilisateur, ce qui crée des incohérences qui se répercutent sur le reporting et les audits.
Approbations
Les factures passent par des workflows d’approbation pour validation. Des chaînes d’approbation trop complexes, une responsabilité floue ou des règles du type « tout approuver » créent retards et frustration, pour la comptabilité fournisseurs comme pour les approbateurs.
Rapprochement
Les factures sont rapprochées des bons de commande, des bons de réception ou des contrats. Des données manquantes ou des références incohérentes transforment des factures courantes en exceptions qui exigent des recherches chronophages.
Paiement
Les factures approuvées sont planifiées et payées. Les erreurs ou retards à ce stade affectent directement la trésorerie, l’obtention d’escomptes et la confiance des fournisseurs.
Réconciliation
Les paiements sont comptabilisés dans le grand livre et vérifiés. Les écarts constatés à ce stade remontent souvent à des problèmes survenus plus tôt dans le cycle, et non à l’exécution du paiement elle-même.
Reporting
Les données de facturation offrent une visibilité sur les dépenses, les charges à payer et les prévisions de trésorerie. Si les étapes précédentes n’étaient ni standardisées ni exactes, le reporting devient réactif et peu fiable.
Chaque étape renforce la suivante. C’est pourquoi, si vous corrigez le routage des approbations sans traiter la réception, ou si vous automatisez le rapprochement sans améliorer l’imputation, les goulots d’étranglement se déplacent simplement ailleurs. Ce n’est qu’en considérant la transformation des processus de comptabilité fournisseurs comme un système complet que vous pourrez réduire les frictions, renforcer les contrôles et atteindre une véritable efficacité.
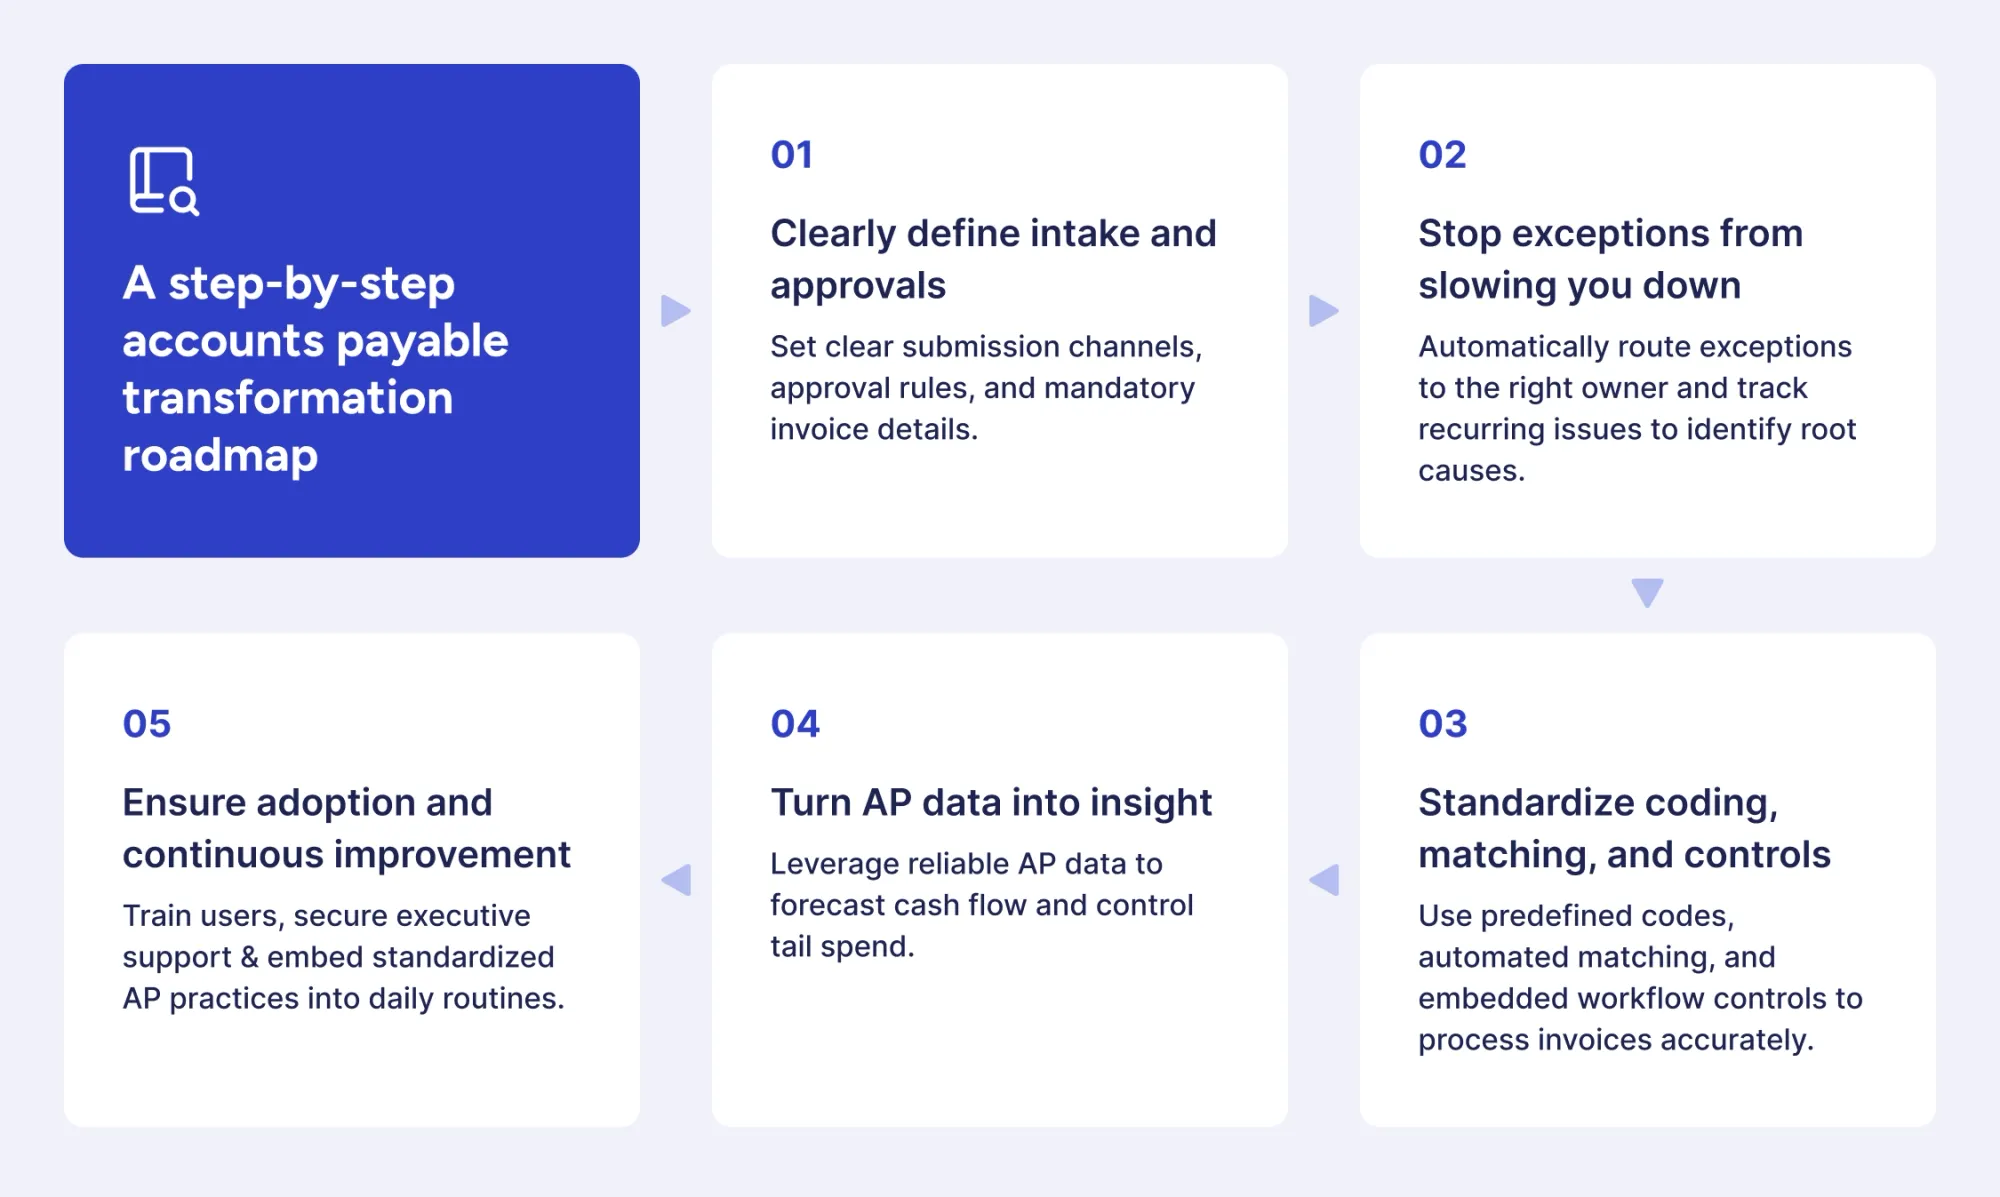
Une feuille de route de transformation de la comptabilité fournisseurs étape par étape
La transformation AP est un parcours. Les équipes qui réussissent suivent une progression claire, étape par étape, et consolident d’abord les fondations avant d’ajouter rapidité, automatisation et analyses.
Étape 1 : définir clairement la réception et les approbations
Dès qu’une facture entre en comptabilité fournisseurs, le processus ouvre la voie soit à l’efficacité, soit au chaos. Quand les factures arrivent par plusieurs canaux, sans informations homogènes ni règles d’approbation claires, l’équipe AP passe plus de temps à corriger des erreurs qu’à traiter les paiements. Une réception et des approbations standardisées créent une base prévisible pour les étapes suivantes de la feuille de route de transformation de la comptabilité fournisseurs.
Que faire :
1. Standardiser les canaux de soumission
- Retenez un nombre limité de canaux acceptés : e-mail, portail fournisseurs ou EDI.
- Communiquez clairement les règles à tous les fournisseurs. Évitez les soumissions « multicanal » qui obligent l’équipe AP à suivre les factures à plusieurs endroits.
- Envisagez d’utiliser un portail centralisé ou un outil d’automatisation (par exemple Precoro) comme source unique de vérité pour les factures et la communication avec les fournisseurs.
2. Définir des règles d’approbation claires
- Déterminez qui doit approuver quel type de facture (avec BC, sans BC, récurrente, ponctuelle) et fixez des seuils d’approbation.
- Veillez à ce que les responsabilités d’approbation soient sans ambiguïté et appliquées de façon homogène dans tous les services.
- Automatisez le workflow partout où c’est possible pour réduire les retards et les relances manuelles.
3. Exiger des informations complètes dès le départ
- Rendez obligatoires des champs comme les numéros de BC, les coordonnées du fournisseur, les informations fiscales et les codes projet ou analytiques.
- Communiquez ces exigences aux fournisseurs et envisagez d’utiliser des modèles ou des formulaires de soumission structurés.
- Renvoyez immédiatement les factures incomplètes au lieu de les corriger en interne. Cette pratique ancre de bonnes habitudes de soumission et réduit progressivement les envois de mauvaise qualité.
Voyez la comptabilité fournisseurs comme un gardien plutôt que comme un atelier de réparation. Une intervention précoce empêche les erreurs de se propager en aval. Même si cela peut sembler strict au début, les fournisseurs s’adaptent vite et le volume de factures problématiques diminue. Une réception propre et standardisée accélère les approbations, mais réduit aussi les exceptions et améliore la qualité des données pour toute la transformation du processus de comptabilité fournisseurs.
Étape 2 : empêcher les exceptions de vous ralentir
L’essentiel du temps et des efforts de la comptabilité fournisseurs part dans les exceptions : les factures qui ne correspondent pas aux attentes et obligent quelqu’un à intervenir, à enquêter et à décider. C’est là que les équipes peinent le plus, et là que la feuille de route de transformation de la comptabilité fournisseurs apporte le meilleur retour.
Que faire :
1. Acheminer les exceptions vers le bon responsable
Tous les problèmes ne relèvent pas de la comptabilité fournisseurs. Les écarts de prix concernent souvent les achats, les bons de réception manquants les opérations, et les erreurs des fournisseurs leur sont renvoyées. Utilisez des règles de workflow automatisées pour acheminer chaque exception directement vers la personne capable de la résoudre. Ainsi, l’équipe AP garde visibilité et contrôle, sans être le goulot d’étranglement.
2. Suivre et analyser les tendances
Au lieu de vous contenter de corriger les factures une à une, collectez des données sur les exceptions.
- Des problèmes répétés avec les mêmes fournisseurs révèlent souvent des défauts dans les contrats ou dans l’exactitude des BC.
- Des retards d’approbation fréquents signalent généralement des règles d’approbation trop complexes.
- Les erreurs d’imputation mettent souvent en lumière des consignes floues ou l’absence de valeurs par défaut.
Utilisez des tableaux de bord pour repérer les tendances récurrentes et suivre les délais de résolution.
3. Traiter les causes profondes
Des problèmes récurrents signalent des défaillances systémiques. Les causes profondes les plus courantes sont des clauses contractuelles floues, des BC incomplets, l’absence de consignes d’imputation ou des instructions incohérentes données aux fournisseurs. Corrigez ces problèmes en amont pour réduire le volume d’exceptions dans la durée, au lieu d’obliger les équipes à traiter sans cesse les mêmes problèmes.
Étape 3 : standardiser l’imputation, le rapprochement et les contrôles
Une fois que les factures arrivent proprement et que les exceptions sont maîtrisées, l’étape suivante de la feuille de route de transformation de la comptabilité fournisseurs consiste à garantir que chaque facture est traitée de façon homogène et exacte. Sans standardisation, même une automatisation avancée amplifie les erreurs au lieu de les réduire.
Que faire :
1. Utiliser une imputation guidée et des valeurs par défaut
- Définissez à l’avance des comptes généraux, des centres de coûts, des codes projet et des services pour les différents types de factures.
- Si possible, automatisez l’imputation selon le fournisseur, le BC ou la catégorie de facture.
- Fournissez des consignes claires pour l’imputation manuelle quand les factures sortent des scénarios standard.
2. Définir clairement les règles de rapprochement
- Établissez des règles précises pour rapprocher les factures des BC, des bons de réception ou des contrats (Precoro effectue automatiquement le rapprochement à trois voies).
- Pour les factures sans BC, définissez des seuils et des exigences d’approbation afin d’éviter les goulots d’étranglement.
3. Intégrer les contrôles aux workflows
- Intégrez les approbations, les contrôles de conformité et les validations directement dans les workflows automatisés.
- Veillez à ce que les règles relatives à la fiscalité, à la TVA, aux plafonds de dépenses et à la séparation des tâches soient appliquées de façon homogène.
- Rendez les contrôles transparents, pour que les approbateurs et les auditeurs voient qu’ils sont appliqués sans intervention manuelle.
Évitez les dérogations au cas par cas. Laissez l’automatisation appliquer les règles de votre transformation digitale de la comptabilité fournisseurs de façon homogène. Une imputation et un rapprochement standardisés posent les bases du reporting, des analyses et des informations stratégiques.
Étape 4 : transformer les données AP en informations utiles
Une fois la réception, les approbations, l’imputation et la réconciliation des factures standardisées, la comptabilité fournisseurs devient une source stratégique d’informations financières. Avec des processus AP homogènes et exacts, vous disposez d’informations fiables. Les équipes peuvent repérer les tendances, anticiper les besoins de trésorerie et prendre de meilleures décisions pour la finance et les achats.
Que faire :
1. Prévoir précisément les engagements et les charges à payer
- Suivez de façon systématique les factures approuvées et en attente pour prévoir précisément les dates de paiement.
- Intégrez les exceptions et les approbations attendues dans la prévision pour obtenir une vision réaliste.
2. Gagner en visibilité sur les dépenses sans BC et de longue traîne
- Grâce à une plateforme d’achats centralisée, suivez les achats hors contrat et les petites dépenses récurrentes qui passent souvent inaperçues.
- Repérez les occasions de regrouper les fournisseurs et de négocier de meilleures conditions.
3. Analyser les problèmes récurrents pour identifier les goulots d’étranglement ou les lacunes des processus
- Suivez les délais d’approbation et les charges de travail pour équilibrer les effectifs et éviter les retards.
- Évaluez la performance des fournisseurs avec des fiches d’évaluation (scorecards) fondées sur la ponctualité, la qualité des factures et la conformité, afin d’orienter les décisions d’achat.
Utilisez un système qui offre une vue en temps réel des exceptions et des statuts de factures. Vous pourrez ainsi agir de manière proactive, sans attendre les rapports mensuels pour détecter les problèmes.
Étape 5 : assurer l’adoption et l’amélioration continue
Même le système AP le plus intelligent et les processus les plus soigneusement conçus ne donneront pas de résultats si les utilisateurs ne s’en servent pas de façon constante. C’est l’adoption qui fait passer la transformation des processus de comptabilité fournisseurs du statut de projet à celui de capacité durable.
Que faire :
1. Proposer une formation ciblée pour chaque rôle
Privilégiez des sessions courtes et ciblées, avec des exemples réels tirés de vos propres factures : elles marquent davantage que de longues formations génériques.
- Les collaborateurs AP ont besoin d’une formation pratique sur les nouveaux workflows, les approbations et la gestion des exceptions.
- Les managers et les approbateurs doivent savoir examiner et approuver les factures efficacement dans le système.
- Les fournisseurs gagnent à être guidés sur la bonne façon de soumettre leurs factures par les canaux retenus.
2. Obtenir un soutien visible de la direction
La direction doit faire savoir que la feuille de route de transformation de la comptabilité fournisseurs est une priorité stratégique, et pas une simple mise à niveau du back-office. Il est aussi important de reconnaître et de récompenser les équipes qui font l’effort de suivre le nouveau processus, pour que le changement soit perçu comme soutenu, et non imposé.
3. Faire des données votre boucle de rétroaction
- Suivez régulièrement des indicateurs comme les taux d’exceptions, les délais d’approbation et l’exactitude des paiements.
- Examinez les problèmes récurrents, les goulots d’étranglement ou les erreurs des fournisseurs pour identifier les workflows, les règles ou les formations à ajuster.
- Considérez chaque exception comme une occasion d’améliorer la transformation des processus de comptabilité fournisseurs, et pas seulement comme un problème à régler.
4. Intégrer les pratiques AP au quotidien
Faites de la conformité, de l’imputation, des approbations et de la gestion des exceptions une composante naturelle du travail quotidien, plutôt que des tâches de dernière minute. Un système d’automatisation de la comptabilité fournisseurs comme Precoro peut y contribuer :
- En guidant les utilisateurs à chaque étape : les workflows automatisés appliquent les règles d’approbation, les imputations par défaut et les contrôles de validation, pour que rien ne soit oublié.
- En signalant les exceptions en temps réel : le système affiche les approbations en attente, les factures en double et les écarts issus du rapprochement à trois voies.
- En suivant automatiquement les actions : la plateforme enregistre les approbations, les choix d’imputation et une piste d’audit complète pour chaque facture, ce qui aide les équipes à rester cohérentes et permet aux auditeurs de tout voir clairement.
Avec le temps, ces pratiques intégrées deviennent des habitudes. Les équipes passent moins de temps à corriger des erreurs et davantage à se concentrer sur les prévisions et les relations fournisseurs, tandis que le système applique de façon constante les règles de conformité et les contrôles.
Par où commencer la transformation de la comptabilité fournisseurs selon vos priorités
Chaque entreprise a ses propres points de friction en comptabilité fournisseurs. Même si la feuille de route complète suit une progression logique, il n’est pas toujours nécessaire de commencer par l’étape 1. Selon les priorités de votre organisation, vous pouvez d’abord vous concentrer sur les domaines qui auront le plus d’impact.
Voici comment aborder la transformation selon ce qui compte le plus pour votre équipe :
Rapidité et traitement sans intervention : commencez par les factures adossées à un BC
Si votre objectif est un traitement plus rapide avec moins d’interventions manuelles, commencez la transformation de la comptabilité fournisseurs par les factures liées à des bons de commande. Mettez en place le rapprochement automatique à trois voies et des seuils d’approbation pour que les factures courantes à faible risque passent directement, sans revue manuelle. Cette seule mesure peut supprimer une grande partie de la charge de travail quotidienne de l’équipe AP.
Ne laissez pas les factures sans BC à un traitement au cas par cas. Acheminez-les selon des circuits prédéfinis en fonction de la catégorie de dépenses, du centre de coûts ou du montant, avec une imputation guidée et des règles d’approbation claires. Ainsi, même les factures sans BC suivent un flux prévisible au lieu de rebondir d’une boîte de réception à l’autre.
Réduire les demandes des fournisseurs : misez sur la transparence et la communication
Si votre équipe AP passe une grande partie de la journée à répondre à « Avez-vous reçu ma facture ? » ou « Quand serai-je payé ? », le vrai problème n’est pas la réactivité, mais le manque de visibilité.
Commencez par offrir aux fournisseurs un point unique pour soumettre leurs factures et en suivre le statut. Un système AP doté d’un portail fournisseurs, comme Precoro, qui indique si une facture est reçue, en cours d’examen, approuvée ou programmée pour paiement, supprime les allers-retours par e-mail. Les notifications automatiques de statut couvrent la plupart des mises à jour avant même que les fournisseurs pensent à demander.
Associez cela à un calendrier de paiement clairement communiqué (par exemple, des campagnes de paiement hebdomadaires ou toutes les deux semaines). Quand les fournisseurs savent comment et quand les paiements sont traités, l’incertitude diminue.
Éviter les paiements en double et les erreurs : misez sur les contrôles et les validations
Quand des paiements en double et des erreurs continuent de passer, la vraie solution consiste à intégrer des garde-fous plus intelligents à votre système AP, et non à multiplier les vérifications manuelles. Commencez par utiliser un logiciel de comptabilité fournisseurs qui signale automatiquement les doublons potentiels selon le numéro de facture, le fournisseur, le montant et la plage de dates, avant que la facture n’arrive au paiement.
Pour les factures adossées à un BC, appuyez-vous sur le rapprochement automatique à deux ou trois voies pour détecter tôt les écarts de prix ou de quantité, et non après le paiement. Pour les factures sans BC, exigez une imputation et des approbations structurées afin que rien n’échappe à la revue.
Les coordonnées des fournisseurs et leurs coordonnées bancaires ne doivent jamais être modifiées sur la seule base d’un e-mail. Utilisez des workflows de vérification qui exigent une confirmation et une approbation avant que les modifications ne prennent effet.
Conformité et préparation réglementaire : misez sur la facturation électronique et les données structurées
Sur de nombreux marchés, la facturation électronique n’est plus une simple perspective : elle devient une obligation officielle. En fait, plus de 80 % des pays mettent en œuvre ou prévoient des obligations de facturation électronique structurée, en particulier en Europe et en Asie-Pacifique.
L’initiative européenne « TVA à l’ère numérique » (ViDA, VAT in the Digital Age) impose que, d’ici 2030, toutes les factures B2B transfrontalières soient structurées et lisibles par machine (par exemple selon la norme EN 16931). Plusieurs pays de l’UE appliquent déjà leurs propres règles de facturation électronique.
Concrètement, les factures ne peuvent plus être simplement envoyées en PDF. Elles arrivent dans un format structuré, lisible par machine, que votre système AP peut traiter automatiquement. Si la facturation électronique est une priorité de votre feuille de route de transformation de la comptabilité fournisseurs, choisissez un système qui vous permet de :
- recevoir des factures fournisseurs pré-remplies avec les données clés (numéros de facture, montants, codes TVA, références de BC et coordonnées du fournisseur), sans aucune saisie manuelle ;
- valider automatiquement les factures par rapport aux contrats, aux BC et aux règles fiscales avant qu’elles n’arrivent aux équipes AP. Les champs manquants, les totaux erronés ou les problèmes de conformité sont signalés instantanément ;
- conserver une piste d’audit numérique complète, qui enregistre chaque facture, approbation, exception et paiement sans travail manuel supplémentaire ;
- respecter sans difficulté les exigences réglementaires, comme les obligations européennes de facturation électronique structurée ou de déclaration de TVA en temps réel, sans numérisation, reformatage ni contournement de dernière minute.
Par exemple, Precoro prend déjà en charge la facturation électronique en France, en Allemagne, en Belgique et au Mexique, et d’autres pays sont prévus.
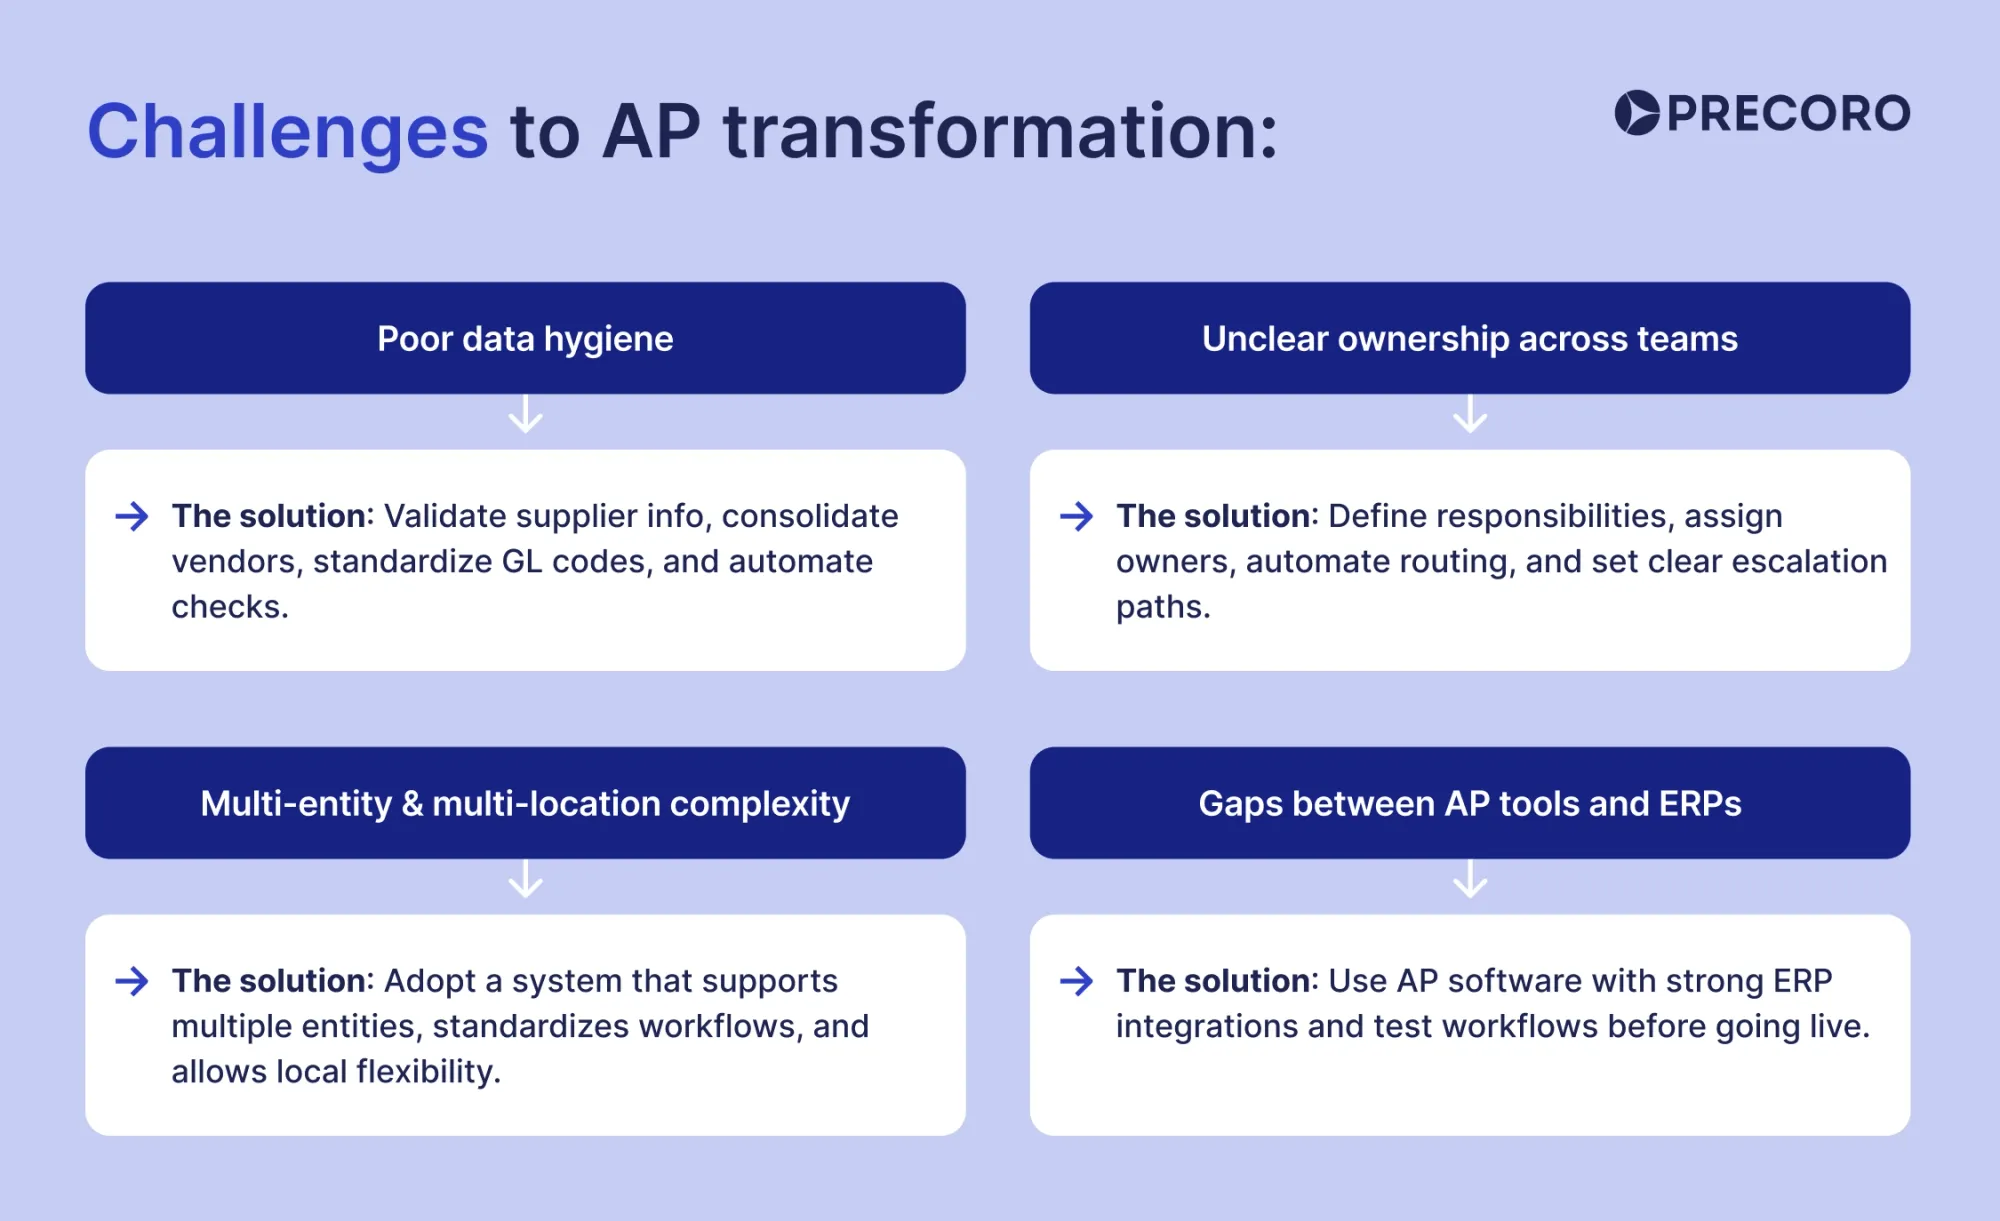
Les défis de la transformation de la comptabilité fournisseurs
Même avec une feuille de route solide et des outils d’automatisation, les équipes AP peuvent se heurter à des obstacles. Ces défis relèvent de problèmes concrets du terrain, qui vont au-delà de la conception des workflows et de la conformité.
Mauvaise qualité des données entre les systèmes
Des fiches fournisseurs obsolètes ou incohérentes, des comptes fournisseurs en double et des codes GL discordants peuvent saper l’automatisation. Par exemple, le rapprochement automatique peut échouer si les factures mentionnent un mauvais identifiant fournisseur ou un mauvais BC, et la réconciliation devient un casse-tête quand les imputations par défaut affectent mal les dépenses. Résultat : le reporting et les analyses masquent des exceptions ou donnent une image faussée des dépenses.
La solution : commencez votre transformation de la comptabilité fournisseurs par un chantier de nettoyage des données :
- Fusionnez les fournisseurs en double et standardisez les conventions de nommage.
- Harmonisez les comptes généraux, les centres de coûts et les codes projet entre les systèmes.
- Vérifiez les numéros d’identification fiscale, les coordonnées bancaires et les contacts des fournisseurs.
- Garantissez l’exactitude des données dans la durée grâce à des contrôles automatiques des doublons et des champs manquants.
Responsabilités floues entre les équipes
La transformation des processus de comptabilité fournisseurs implique plusieurs équipes : finance, achats, opérations et parfois informatique. Sans responsabilités clairement définies, les retards sont inévitables : des factures restent bloquées parce que personne ne sait qui doit résoudre les problèmes, et les fiches fournisseurs peuvent devenir obsolètes si l’on ne sait pas qui est chargé de les mettre à jour.
La solution : définissez les rôles et les responsabilités dès le départ :
- Désignez un responsable unique pour chaque type de tâche (par exemple, mises à jour des fournisseurs, exceptions liées aux BC, approbation des factures au-delà d’un certain seuil).
- Documentez les workflows pour que chacun sache qui intervient sur quoi, et à quelle étape.
- Automatisez le routage partout où c’est possible, pour que le système fasse respecter les responsabilités et réduise l’ambiguïté. Des outils comme Precoro vous permettent de configurer des workflows d’approbation à plusieurs niveaux, de définir des délais d’approbation et de voir précisément où se forment les goulots d’étranglement.
- Prévoyez des circuits d’escalade pour les approbations bloquées ou les exceptions non résolues.
Complexité multi-entités ou multisites
Les entreprises qui opèrent avec plusieurs filiales, bureaux ou devises font face à des défis spécifiques en comptabilité fournisseurs. Des fiches fournisseurs en double peuvent apparaître d’une entité à l’autre, les hiérarchies d’approbation peuvent varier selon le site, et les règles fiscales diffèrent souvent selon la juridiction. Même avec un bon système AP, ces différences peuvent provoquer des erreurs, des retards ou un reporting incohérent si elles ne sont pas prises en compte.
La solution : adoptez un système qui gère le multi-entités. Par exemple, dans Precoro, vous pouvez passer d’une entité juridique ou d’un site à l’autre au sein d’un même compte.
- Maintenez une base fournisseurs centralisée pour éviter les doublons et les informations contradictoires, tout en permettant à chaque site d’ajouter des informations locales (comme les contacts de l’agence ou les identifiants fiscaux locaux) sans écraser la fiche globale.
- Standardisez les workflows d’approbation et les seuils essentiels dans toute l’organisation pour plus de cohérence, tout en donnant aux équipes locales la possibilité d’ajouter des approbations ou de modifier le routage selon les réglementations régionales ou les besoins opérationnels.
- Configurez votre système pour gérer, par entité, la conversion des devises, la TVA/GST et les règles fiscales propres à chaque pays.
- Avant de déployer des changements dans toute l’organisation, testez les nouveaux workflows sur un ou deux sites. Recueillez les retours des équipes AP locales pour affiner les règles, les seuils et les circuits d’approbation avant de passer à l’échelle mondiale.
Les décalages entre les outils AP et les ERP
De nombreuses organisations tentent d’ajouter l’automatisation de la comptabilité fournisseurs à un ERP qui n’a pas été conçu pour les workflows AP modernes. Cela peut créer des frictions si les systèmes ne parlent pas le même « langage » : formats de données incompatibles, API manquantes ou règles d’imputation incohérentes, par exemple. Sans intégration adéquate, l’automatisation tombe souvent en panne et oblige les équipes à des corrections manuelles et à des contournements qui ralentissent la progression sur la feuille de route de transformation de la comptabilité fournisseurs.
La solution : privilégiez un outil d’automatisation de la comptabilité fournisseurs qui s’intègre à vos autres systèmes.
- Cartographiez la façon dont votre ERP gère les fournisseurs, les factures et les approbations avant d’y ajouter l’automatisation (identifiez où les champs, les codes ou les workflows diffèrent).
- Testez les règles, le rapprochement et la validation dans un environnement de test (sandbox) pour vérifier que l’automatisation se comporte comme prévu avant la mise en production.
- Utilisez un système qui enregistre chaque transaction et chaque modification sur toutes les plateformes, pour préserver l’auditabilité et la visibilité.
Ainsi, l’automatisation de la comptabilité fournisseurs ne se contente pas de se superposer à votre ERP : elle le complète, impose la cohérence et réduit réellement le travail manuel au lieu de créer de nouvelles étapes.
Le rôle de l’IA et du ML dans la transformation de la comptabilité fournisseurs
L’IA et l’apprentissage automatique (ML) gagnant du terrain, voyons comment ils peuvent réduire le travail manuel et rendre les processus AP plus efficaces.
Saisie et classification automatisées des factures
Les factures arrivent sous de nombreux formats : PDF, papier numérisé, e-mails ou factures électroniques. L’IA peut extraire automatiquement les informations clés, notamment les numéros de facture, les dates, les montants, les taxes, les numéros de BC et les coordonnées du fournisseur, sans saisie manuelle. Par exemple, Precoro utilise un OCR alimenté par l’IA pour pré-remplir avec précision les factures dans le système, sans aucune action de l’utilisateur.
Le ML peut aussi reconnaître les types de factures (avec BC, sans BC, récurrentes) et suggérer des comptes généraux, des centres de coûts ou des projets à partir de l’historique.
Rapprochement et gestion des exceptions plus intelligents
Le ML analyse l’historique des factures pour prédire lesquelles risquent d’échouer au rapprochement avec le BC ou de générer des exceptions. Les systèmes peuvent ainsi acheminer les factures potentiellement problématiques vers le bon responsable, prioriser les cas à haut risque et traiter automatiquement ceux à faible risque.
Détection de la fraude et des doublons
Le ML repère des schémas inhabituels pouvant indiquer des factures en double, des coordonnées fournisseur erronées ou une fraude potentielle. Par exemple, il peut :
- Détecter les doublons même en cas de légères différences de dates ou de numéros de facture
- Signaler les factures hors des fourchettes habituelles ou les changements inattendus de coordonnées bancaires
Analyses prédictives et informations autonomes
L’IA peut transformer les données AP en informations exploitables :
- Prévoir les décaissements en analysant les factures en attente, les approbations et les conditions de paiement
- Repérer les opportunités d’escompte pour paiement anticipé
- Suivre les tendances de comportement des fournisseurs, comme les erreurs récurrentes ou les envois tardifs
Retour à la réalité : l’IA n’est pas (encore) totalement autonome
L’IA peut automatiser une grande partie du travail courant et simplifier la transformation digitale de la comptabilité fournisseurs, mais une comptabilité fournisseurs entièrement autonome (où les systèmes approuvent tout sans intervention humaine) reste irréaliste. L’IA actuelle excelle à traiter les volumes, à repérer des schémas et à signaler les risques, tandis que les décisions impliquant des contrats, une part d’appréciation ou des situations inhabituelles nécessitent toujours des personnes.
Concrètement, l’IA et le ML créent une vraie valeur en comptabilité fournisseurs en transformant le travail quotidien :
- Ils prennent en charge les tâches répétitives à fort volume, ce qui réduit la saisie manuelle et les erreurs de traitement.
- Ils font remonter les bonnes exceptions, pour que les équipes AP consacrent leur temps aux vrais problèmes plutôt qu’à chaque facture.
- Ils fournissent des informations prospectives qui aident la finance et les achats à anticiper les besoins de trésorerie, les problèmes fournisseurs et les économies potentielles.
En pratique, l’IA et le ML rendent la comptabilité fournisseurs plus efficace et plus prévisible : pas totalement autonome, mais beaucoup plus facile à gérer à grande échelle.
Points clés à retenir
La transformation de la comptabilité fournisseurs est un parcours, pas un projet ponctuel. Les entreprises qui réussissent commencent par bâtir des fondations solides : réception standardisée des factures, règles d’approbation claires, imputation homogène et contrôles intégrés.
Une fois les processus fiabilisés, la comptabilité fournisseurs peut passer d’une exécution réactive à une analyse proactive : prévoir les besoins de trésorerie, suivre la performance des fournisseurs et repérer les goulots d’étranglement avant qu’ils ne posent problème. L’IA et le ML prennent en charge les tâches courantes, signalent les exceptions et fournissent une intelligence prédictive, mais le contrôle humain reste indispensable pour les approbations complexes et les factures inhabituelles.
L’adoption est la dernière pièce du puzzle : même le système le plus intelligent n’apporte qu’une valeur limitée si les utilisateurs ne le suivent pas de façon constante. Une formation adaptée à chaque rôle, le soutien de la direction et des habitudes quotidiennes qui renforcent la conformité, l’imputation et la gestion des exceptions font de la transformation une capacité durable.
Au final, la technologie n’est qu’un élément de la feuille de route de transformation de la comptabilité fournisseurs. Le vrai moteur, c’est la mise en place de processus prévisibles, transparents et efficaces, qui donnent plus d’autonomie aux équipes et renforcent le contrôle financier.
