 Explora las funciones de Precoro

Descubre qué son las cuentas en T en contabilidad, con ejemplos claros, sus principales beneficios y una guía sencilla para registrar transacciones.
Definición: una cuenta en T es un registro financiero con forma de T que separa los débitos y los créditos de la contabilidad por partida doble.
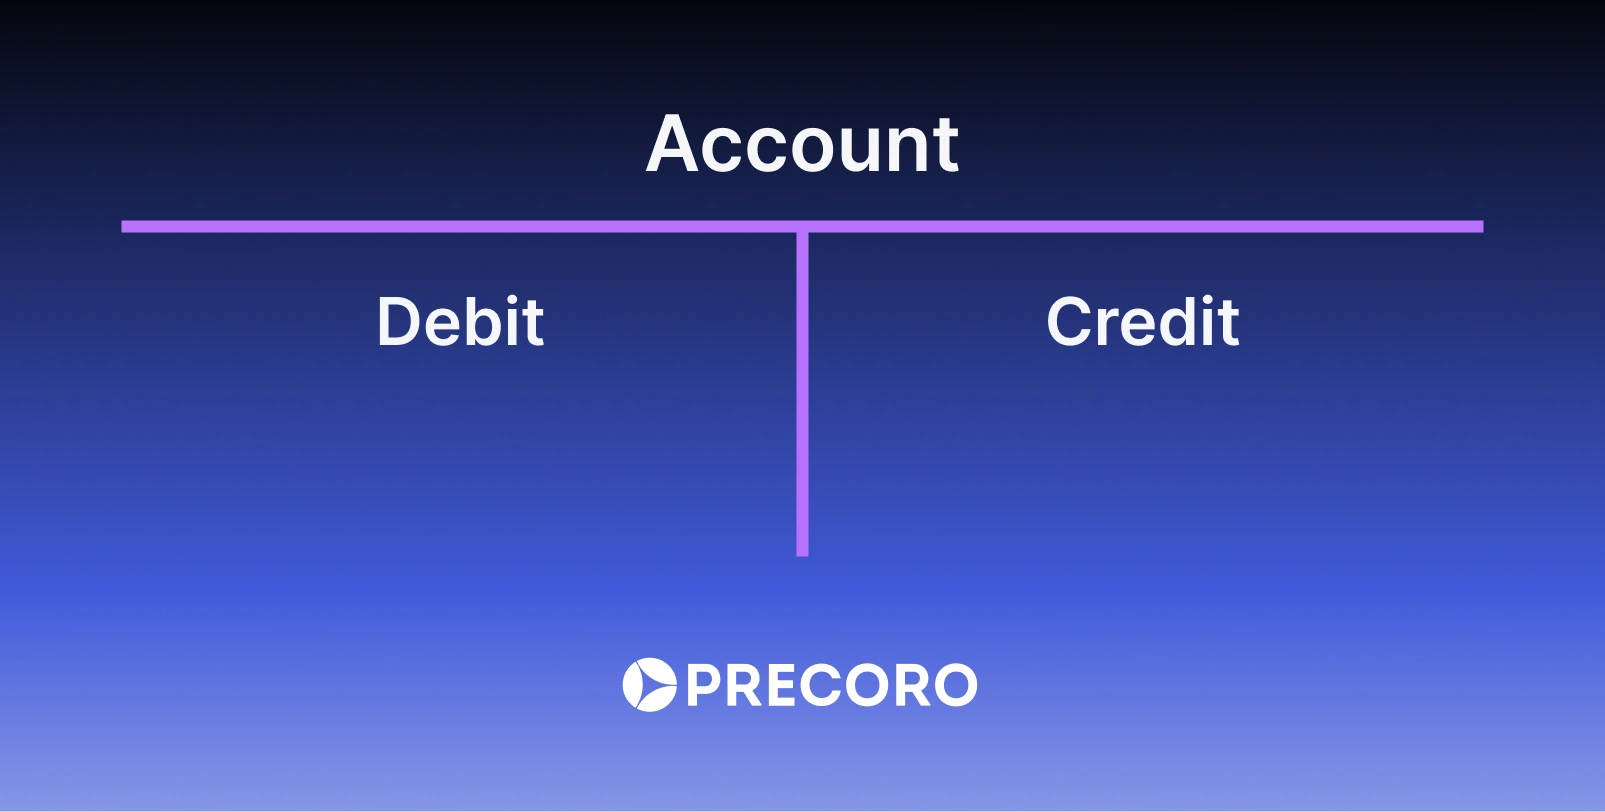
Las cuentas en T son diagramas sencillos con forma de T que se utilizan en la contabilidad por partida doble para representar cuentas individuales, como Caja, Ventas o Gastos de Alquiler. Registran cada transacción como un débito en el lado izquierdo y un crédito en el lado derecho, lo que facilita ver cómo se mueven los fondos y calcular el saldo de la cuenta. En general, los activos y los gastos aumentan con los débitos a la izquierda, mientras que los pasivos, el patrimonio y los ingresos aumentan con los créditos a la derecha.
¿Qué es una cuenta en T?
En contabilidad, el término «cuenta en T» se utiliza para referirse a los registros financieros que aplican la contabilidad por partida doble. En cuanto a la definición de cuenta en T, el nombre proviene de la forma de T que se usa para separar los asientos: se dibuja una letra T grande, con el nombre de la cuenta escrito sobre la línea horizontal superior. Los débitos se colocan a la izquierda, y los créditos a la derecha de la línea vertical. Una cuenta en T también se conoce como cuenta del libro mayor general.
Puntos clave
- Una cuenta en T es un término informal para los registros financieros que aplican la contabilidad por partida doble.
- Una cuenta en T tiene tres secciones. El nombre de la cuenta se coloca en la parte superior. A la izquierda se registran los débitos; a la derecha, los créditos.
- Cada cuenta en T representa una sola cuenta.
- La cuenta en T orienta a los contadores sobre cómo introducir los valores en el libro mayor para equilibrar los ingresos y los gastos.
Cómo registrar las cuentas en T
Para registrar una cuenta en T, primero identifica las cuentas afectadas por la transacción. Luego, dibuja una gran forma de «T» para cada cuenta y escribe el nombre de la cuenta sobre la línea horizontal. Introduce el importe del débito en el lado izquierdo y el importe del crédito en el lado derecho de la T, según la naturaleza de la transacción.
Después de registrar los importes, resta el total menor del total mayor para calcular el saldo de la cuenta.
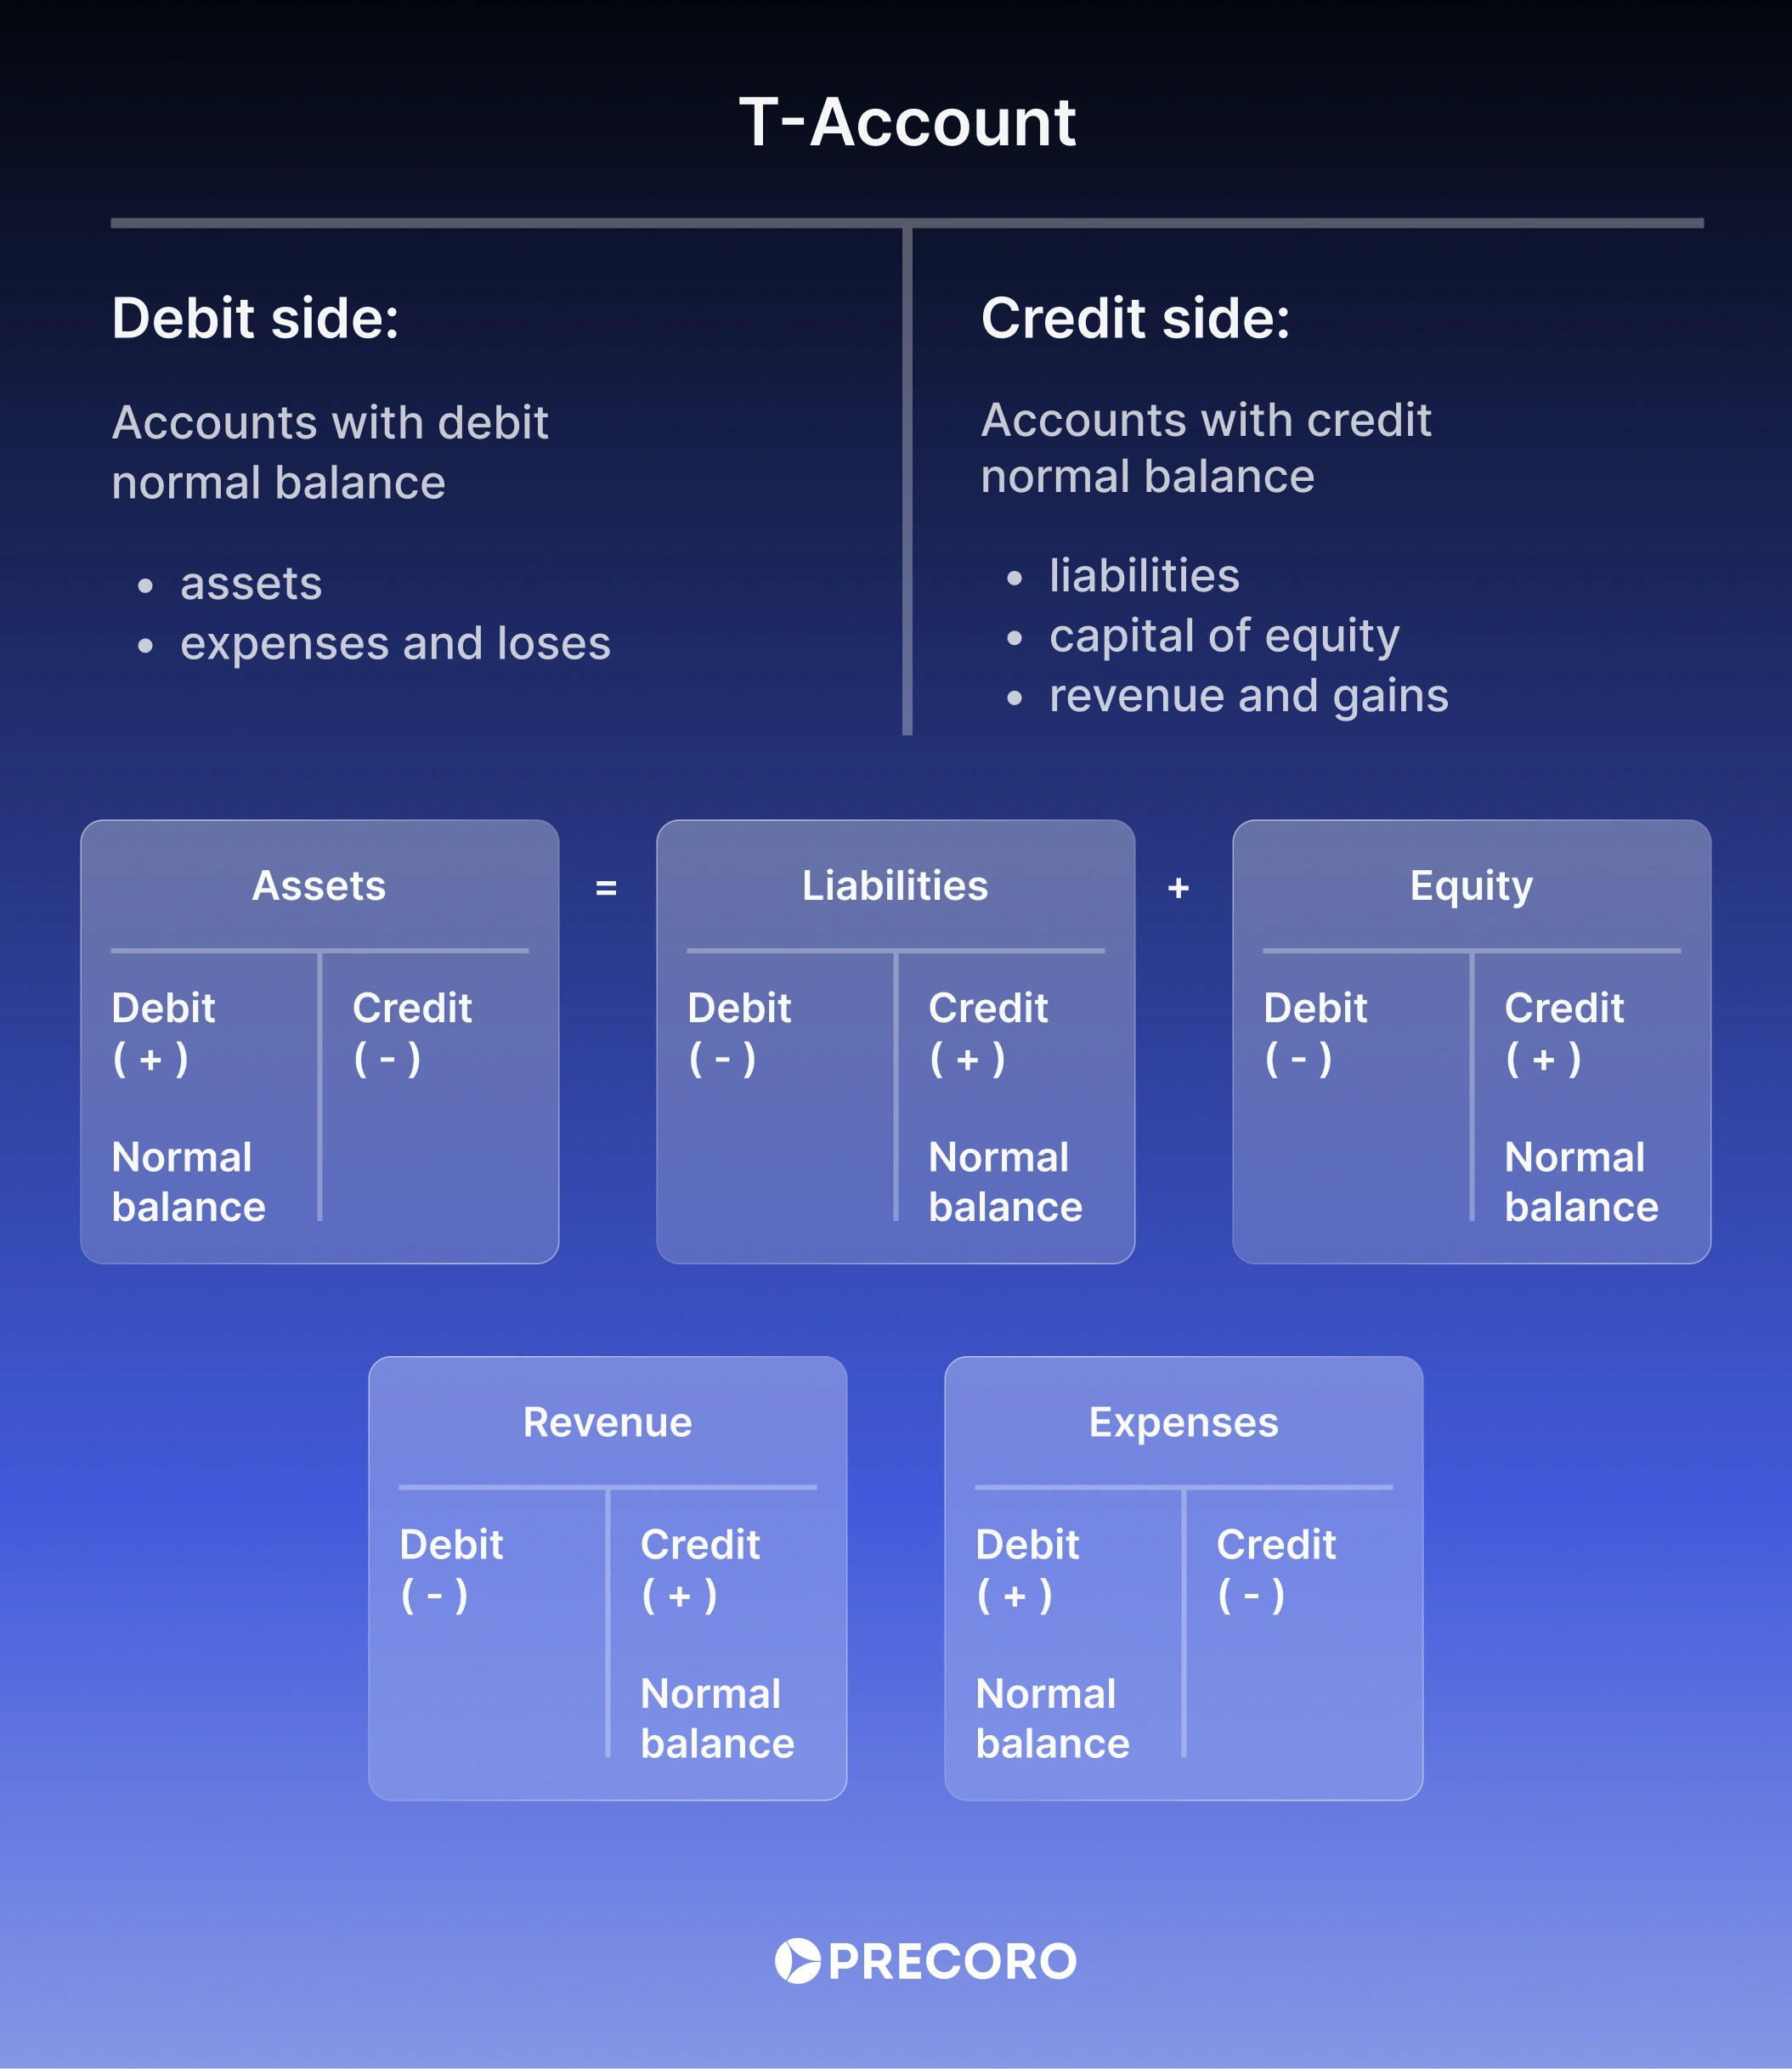
En una cuenta de activo, un asiento de débito en el lado izquierdo representa un aumento, mientras que un asiento de crédito en el lado derecho representa una disminución. Por ejemplo, cuando una empresa recibe efectivo, debita la cuenta de caja (activo); cuando paga en efectivo, acredita la cuenta de caja.
En las cuentas de pasivo y de patrimonio de los accionistas, el efecto es el contrario: un asiento de débito a la izquierda disminuye la cuenta, mientras que un asiento de crédito a la derecha la aumenta.
Si observamos el ejemplo más básico de cuentas en T, cuando una empresa emite acciones por valor de 200.000 $, registra un aumento en su cuenta de activo (caja) y un aumento correspondiente en su cuenta de patrimonio.
Las cuentas en T también se pueden utilizar para registrar cambios en las cuentas del estado de resultados, como los ingresos y los gastos. En las cuentas de ingresos, los asientos de débito disminuyen la cuenta, mientras que los de crédito la aumentan. Por el contrario, en las cuentas de gastos, los asientos de débito aumentan la cuenta, y los de crédito la disminuyen.
Para mantener el equilibrio, repite este proceso con todas las cuentas involucradas en la transacción. La representación visual siguiente muestra el flujo de débitos y créditos de cada cuenta.
¡Atención! Muchos asumen que «débito = salida de dinero» y «crédito = entrada de dinero». En realidad, el débito aumenta los activos y los gastos, pero disminuye los pasivos y el patrimonio. Este concepto abstracto es una de las principales barreras para su comprensión intuitiva.
Errores comunes al registrar cuentas en T
Las cuentas en T son una forma eficaz de visualizar las transacciones, pero no son infalibles. Los errores más comunes incluyen:
- Confundir los débitos y los créditos: invertir los lados puede distorsionar los saldos de las cuentas.
- Omitir asientos de ajuste: sin ellos, los informes financieros pueden mostrar cifras inexactas.
- Omitir transacciones: los asientos no registrados no aparecerán en los libros mayores ni en los estados contables.
- No cuadrar las cuentas: una cuenta en T desequilibrada suele indicar un error de partida doble.
Las revisiones y conciliaciones periódicas ayudan a detectar estos errores y a mantener registros precisos.
Tipos de cuentas en T
Las cuentas en T son una representación visual adecuada de muchos tipos de actividades contables. Algunos tipos comunes de representaciones de cuentas en T son:
- Activos: transacciones de efectivo, cuentas por cobrar, inventario físico, activos tangibles como muebles, o activos técnicos, como computadoras y teléfonos.
- Pasivos: cuentas por pagar, préstamos y documentos por pagar.
- Ingresos: cobro de pagos de clientes por bienes o servicios.
- Gastos: costos incurridos para operar el negocio, como el alquiler, los suministros, la cobertura de seguros, los gastos varios, los viajes y los servicios públicos.
- Patrimonio: la conversión de los fondos de la empresa en instrumentos financieros, como las acciones vendidas en el marco de planes de compra de acciones para empleados (ESPP) o acciones de incentivo.
Ejemplos de cuentas en T
La teoría solo llega hasta cierto punto. El verdadero valor de las cuentas en T radica en cómo reflejan las actividades reales de una empresa. A continuación, se presentan cinco transacciones de ejemplo que la Empresa XYZ registra en mayo:
Inversión del propietario
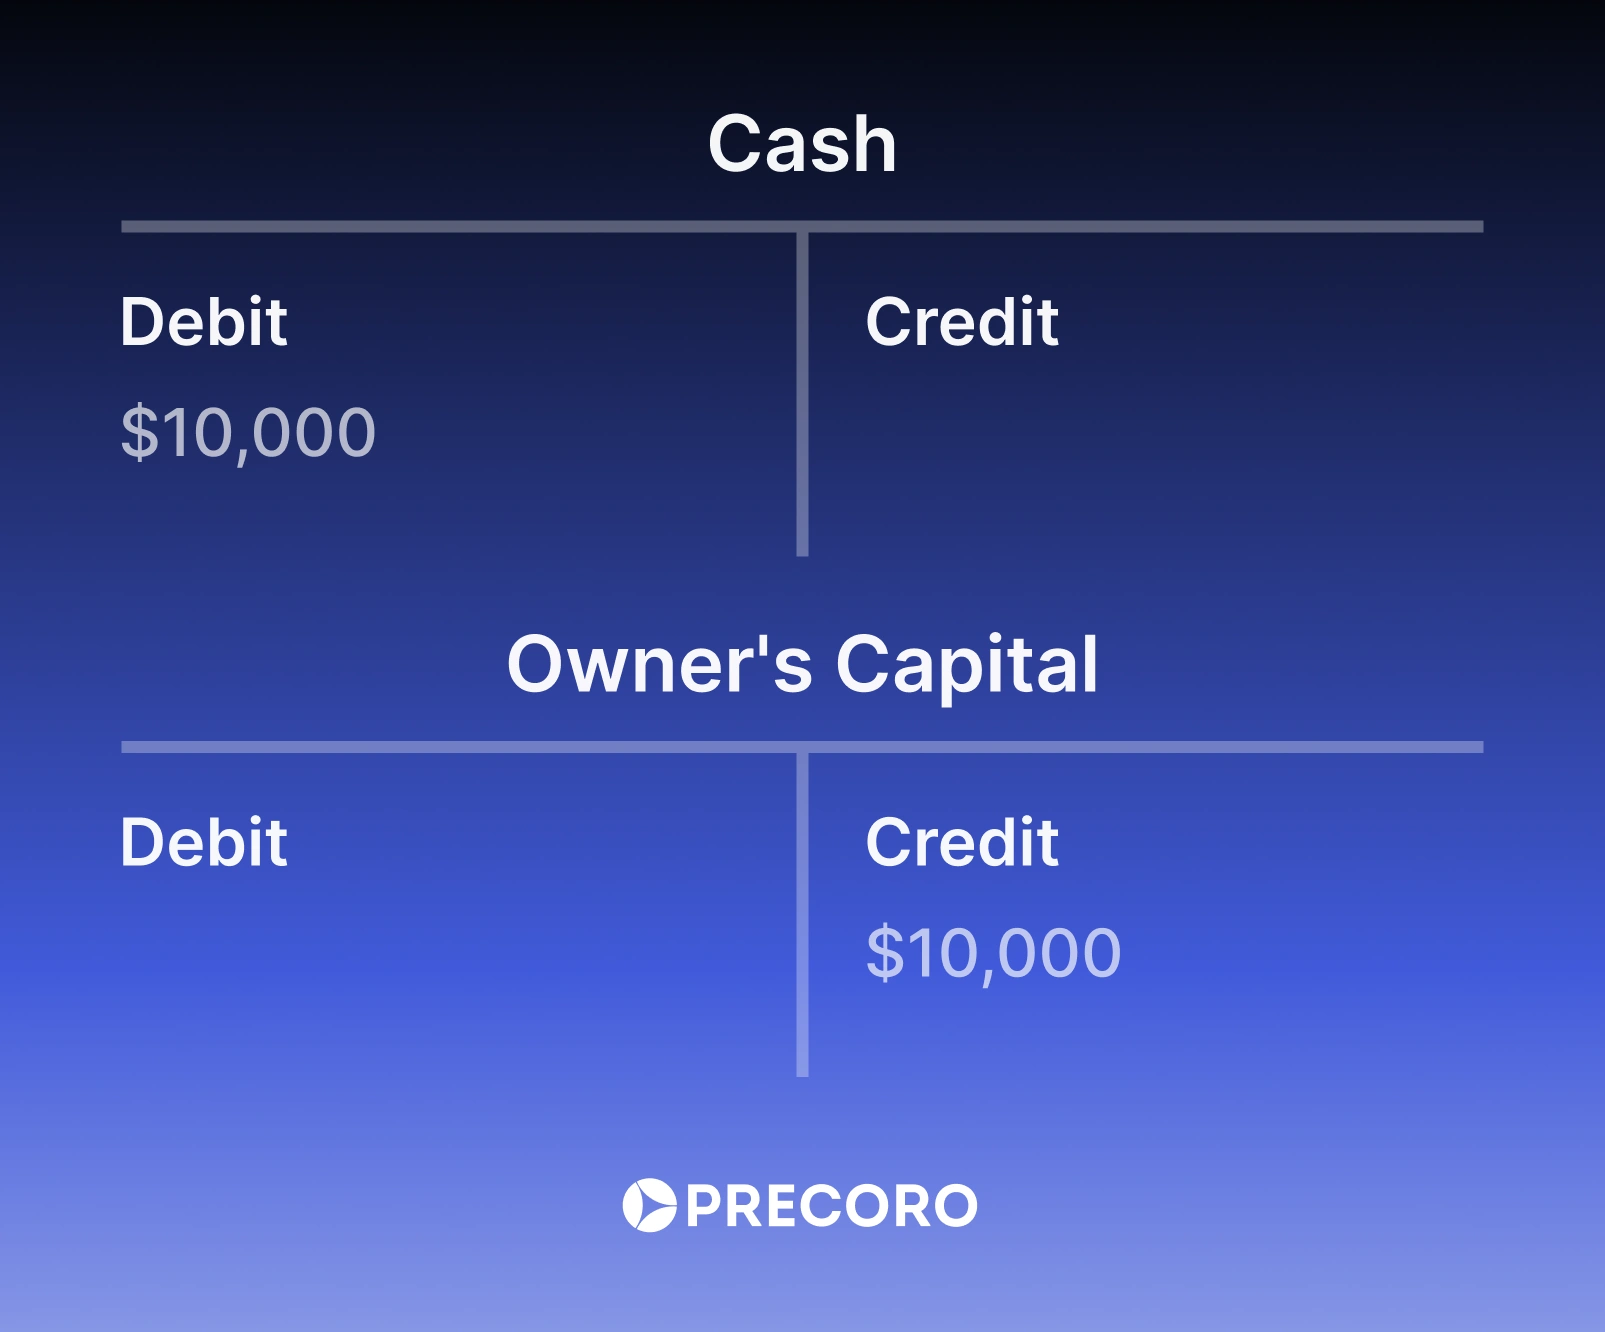
El propietario de la Empresa XYZ inyecta 10.000 $ en el negocio, lo que aumenta tanto la Caja (activo) como el Capital del Propietario (patrimonio).
- La cuenta de Caja se debita por 10.000 $ para reflejar el aumento de los activos.
- La cuenta de Capital del Propietario se acredita por 10.000 $ para mostrar el aporte de patrimonio del propietario.
Este doble asiento equilibra la ecuación contable de la cuenta en T, con el total de débitos igual al total de créditos.
Compra de equipo a crédito
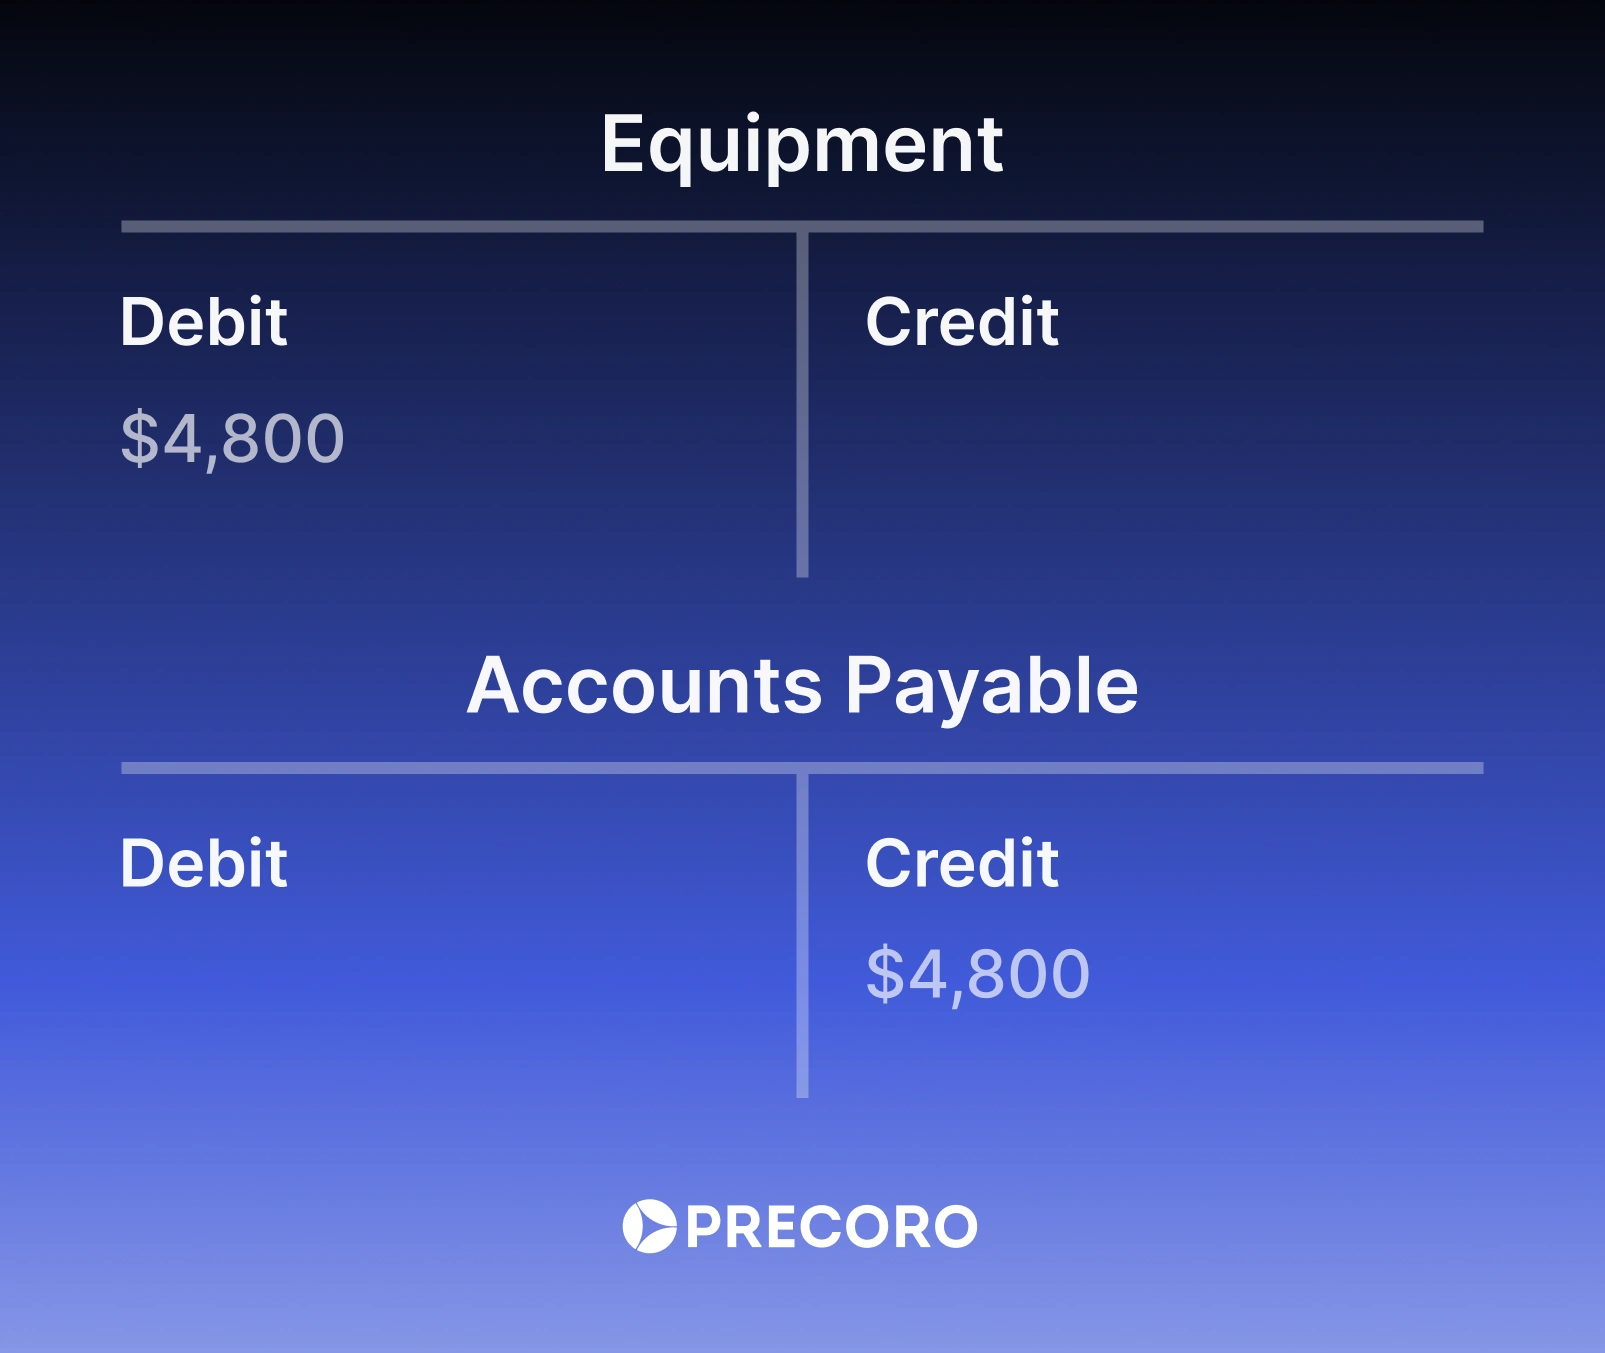
La empresa compra equipo por valor de 4.800 $ a crédito, lo que aumenta tanto el Equipo (activo) como la cuenta en T de Cuentas por Pagar (pasivo).
- La cuenta de Equipo se debita por 4.800 $ para reflejar el aumento de los activos.
- La cuenta en T de Cuentas por Pagar se acredita por 4.800 $ para mostrar el aumento de los pasivos.
Este ejemplo de cuenta en T por partida doble garantiza que la ecuación contable se mantenga equilibrada, con el total de débitos igual al total de créditos.
Ingresos por servicios devengados pero no cobrados (a crédito)
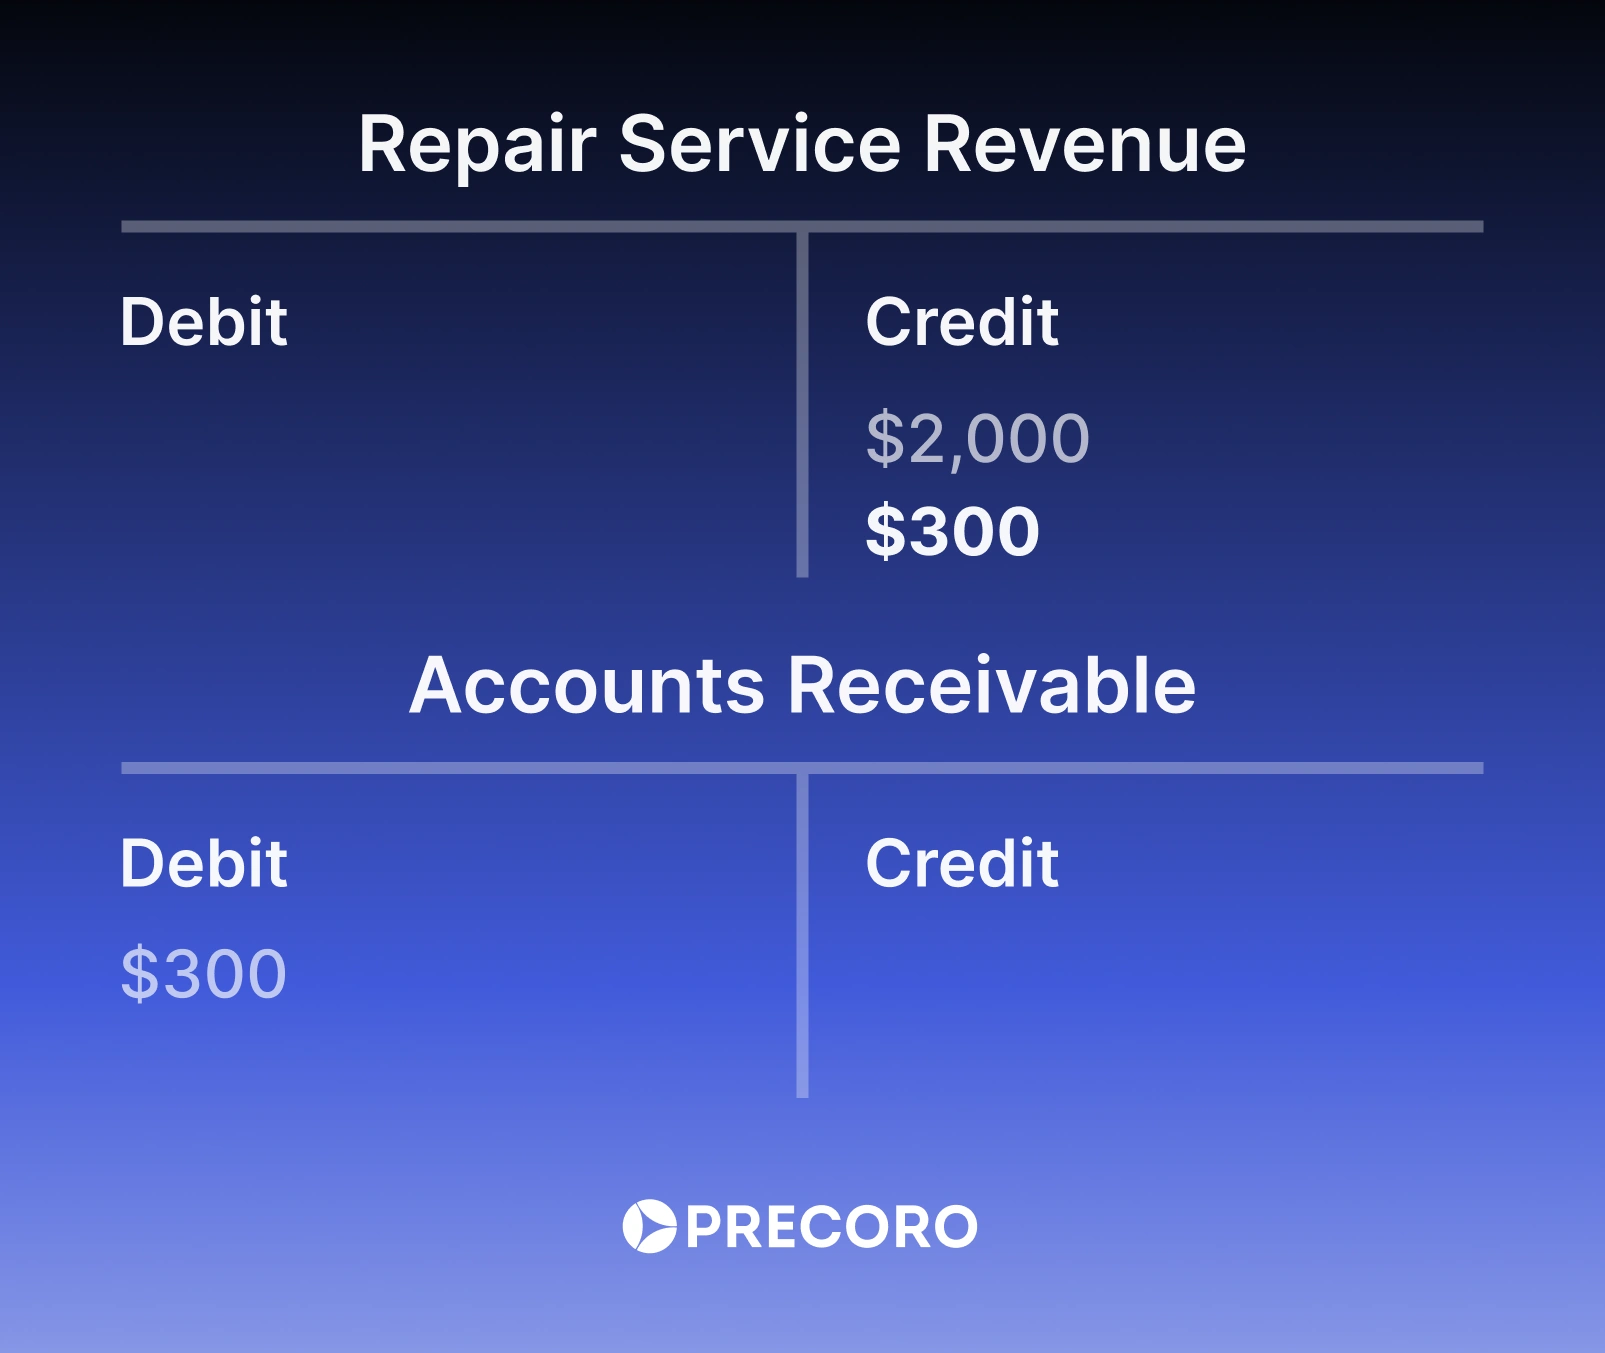
El 10 de mayo, la Empresa XYZ factura a un cliente 300 $ por un servicio, con un plazo de pago de 20 días. Esto aumenta las Cuentas por Cobrar y los Ingresos por Servicios de Reparación.
- Las Cuentas por Cobrar se debitan por 300 $ para registrar el importe que debe el cliente (aumento de activo).
- Los Ingresos por Servicios de Reparación se acreditan por 300 $ para reconocer el ingreso devengado.
Este doble asiento garantiza que la ecuación contable de la cuenta en T se mantenga equilibrada.
Ingresos por servicios devengados y cobrados
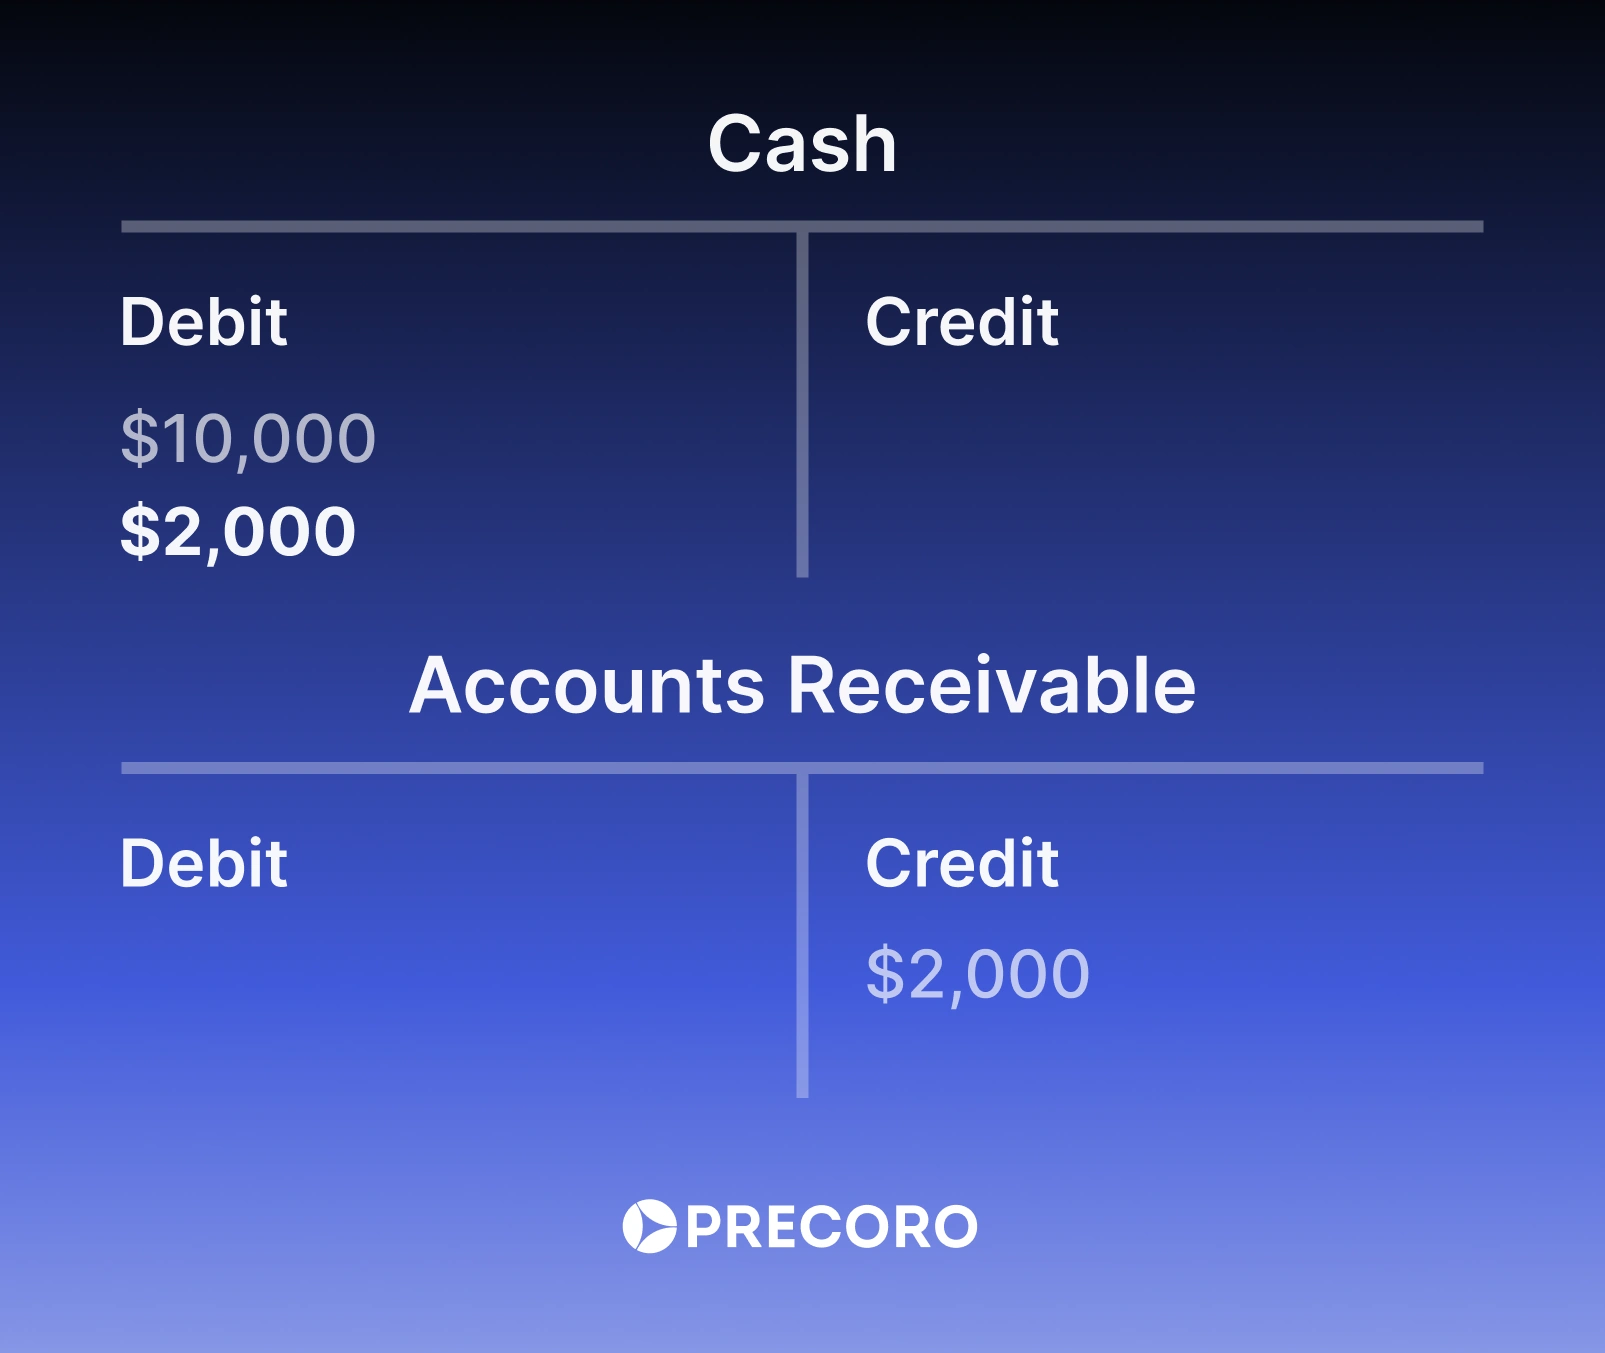
La Empresa XYZ presta y cobra 2.000 $ en efectivo por servicios de reparación, lo que aumenta tanto la Caja (activo) como los Ingresos por Servicios (ingreso).
- La cuenta de Caja se debita por 2.000 $ para reflejar el aumento de los activos.
- La cuenta de Ingresos por Servicios se acredita por 2.000 $ para registrar el ingreso devengado.
Este asiento equilibra la ecuación contable de la cuenta en T al aumentar los activos y los ingresos.
Cobro de pago por servicios facturados
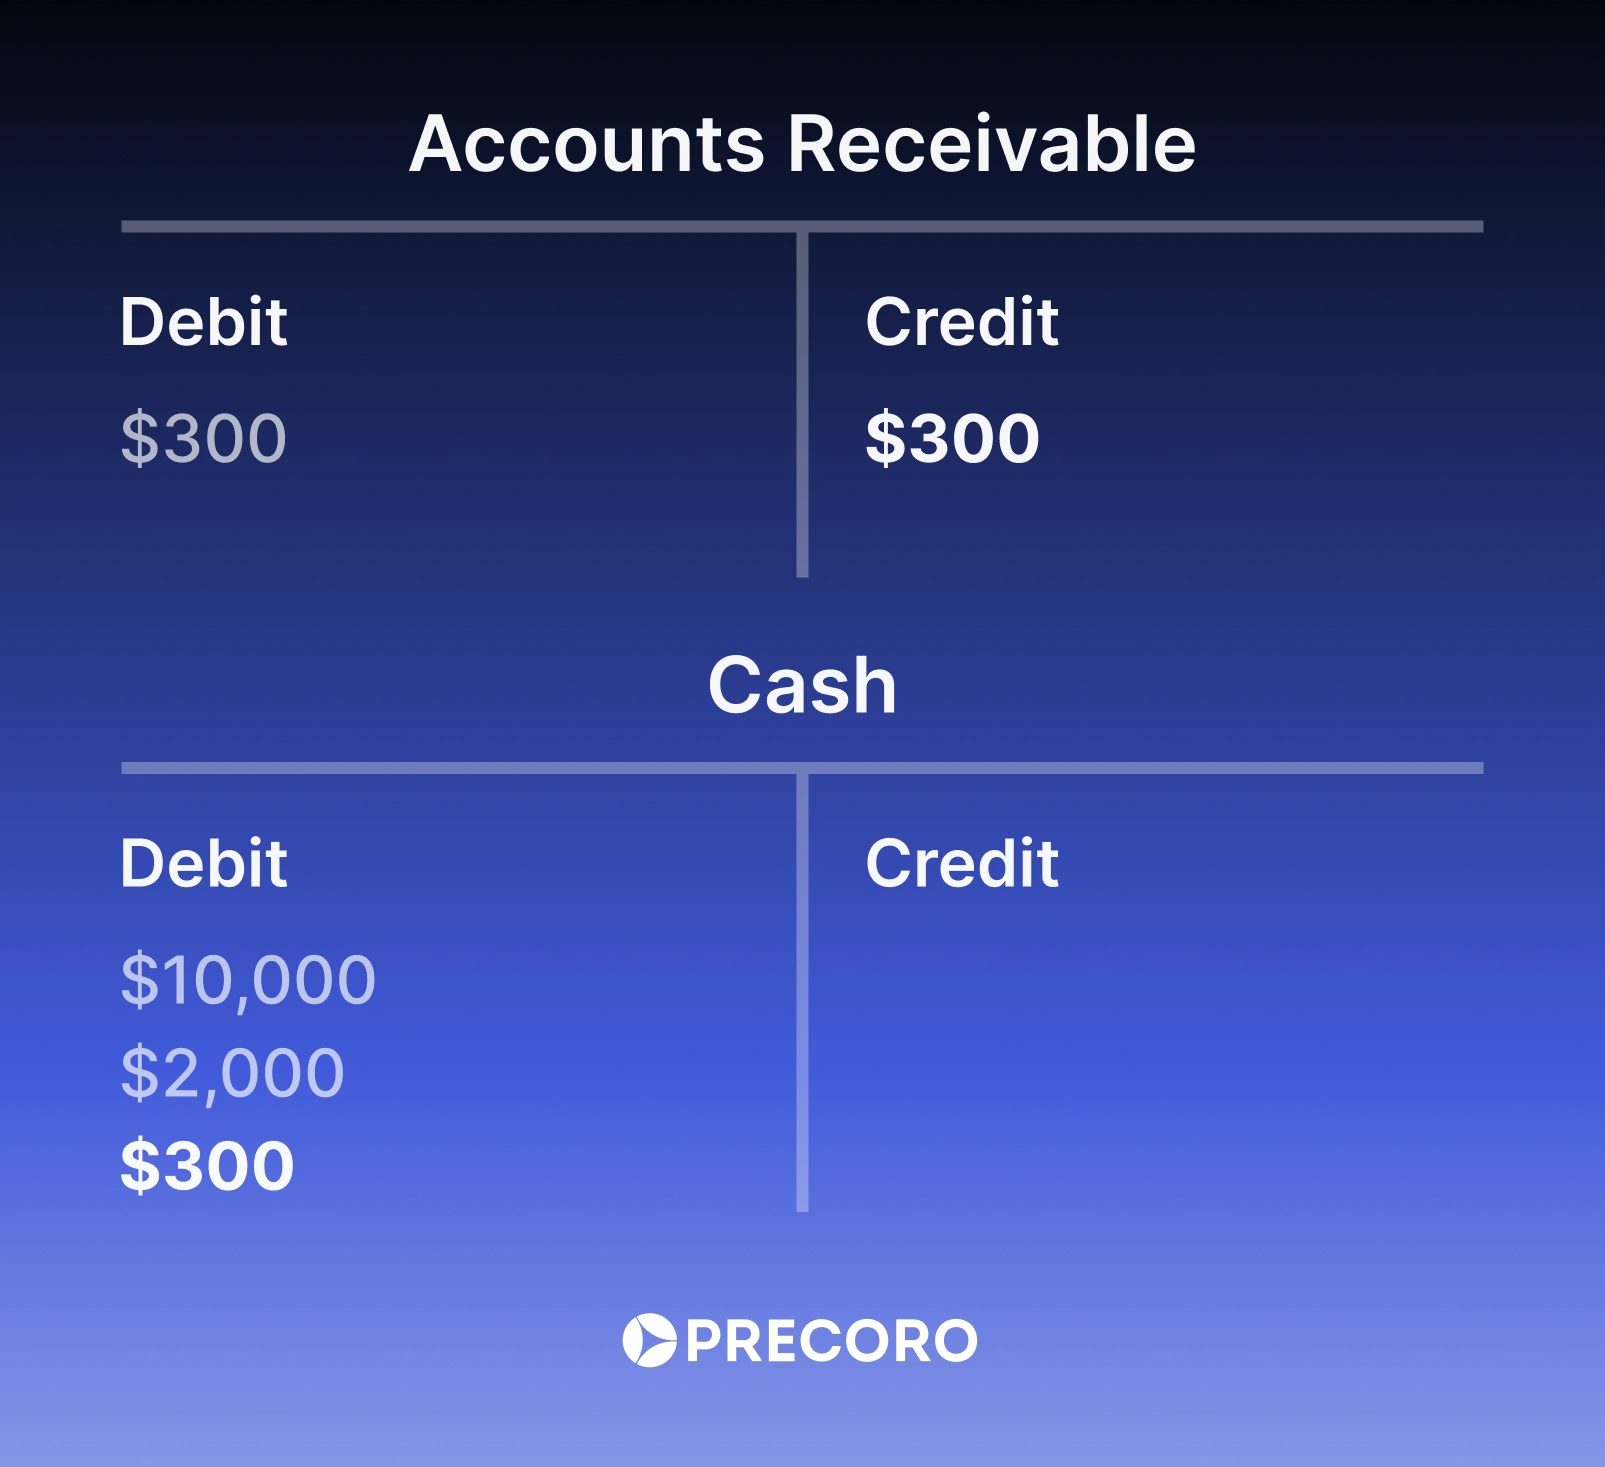
El 15 de mayo, los clientes pagaron la factura de 300 $ emitida el 10 de mayo. La Caja aumentó y las Cuentas por Cobrar disminuyeron.
- La cuenta de Caja se debita por 300 $ para registrar el aumento de efectivo.
- La cuenta de Cuentas por Cobrar se acredita por 300 $ para reflejar la disminución al recibirse el pago.
Este asiento garantiza que la ecuación contable de la cuenta en T se mantenga equilibrada al registrar el cobro de efectivo y reducir la cuenta por cobrar.
Pago de salarios a empleados
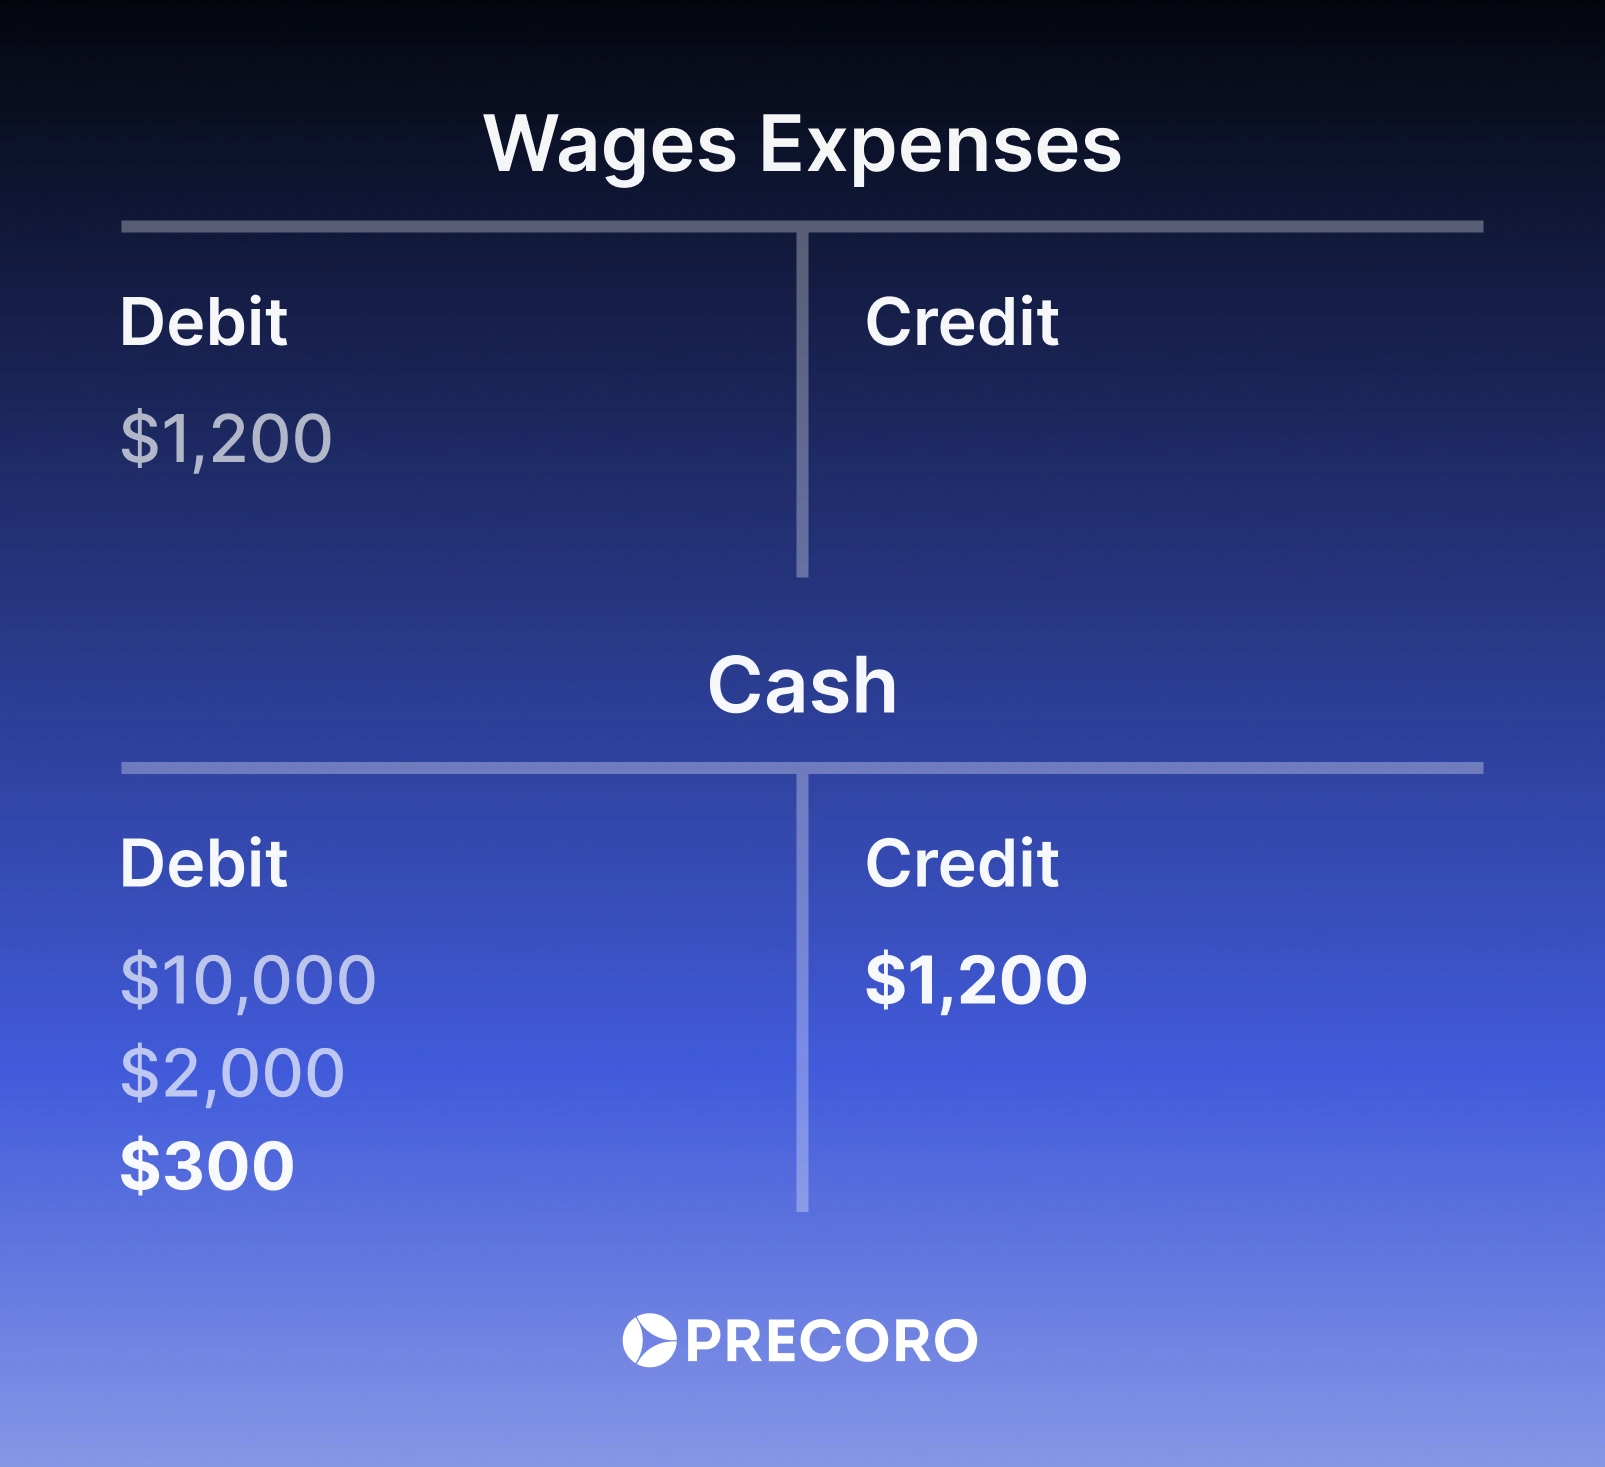
Se pagaron los salarios devengados por los empleados en mayo, por 1.200 $. El Gasto de Salarios aumenta y la Caja disminuye.
- La cuenta de Gasto de Salarios se debita por 1.200 $ para registrar el gasto, lo que disminuye el patrimonio del propietario.
- La cuenta de Caja se acredita por 1.200 $ para reflejar la disminución de los activos debido al pago.
Este asiento del ejemplo de cuenta en T registra correctamente el gasto de salarios y la salida de efectivo, manteniendo equilibrada la ecuación contable.
Pago de servicios públicos
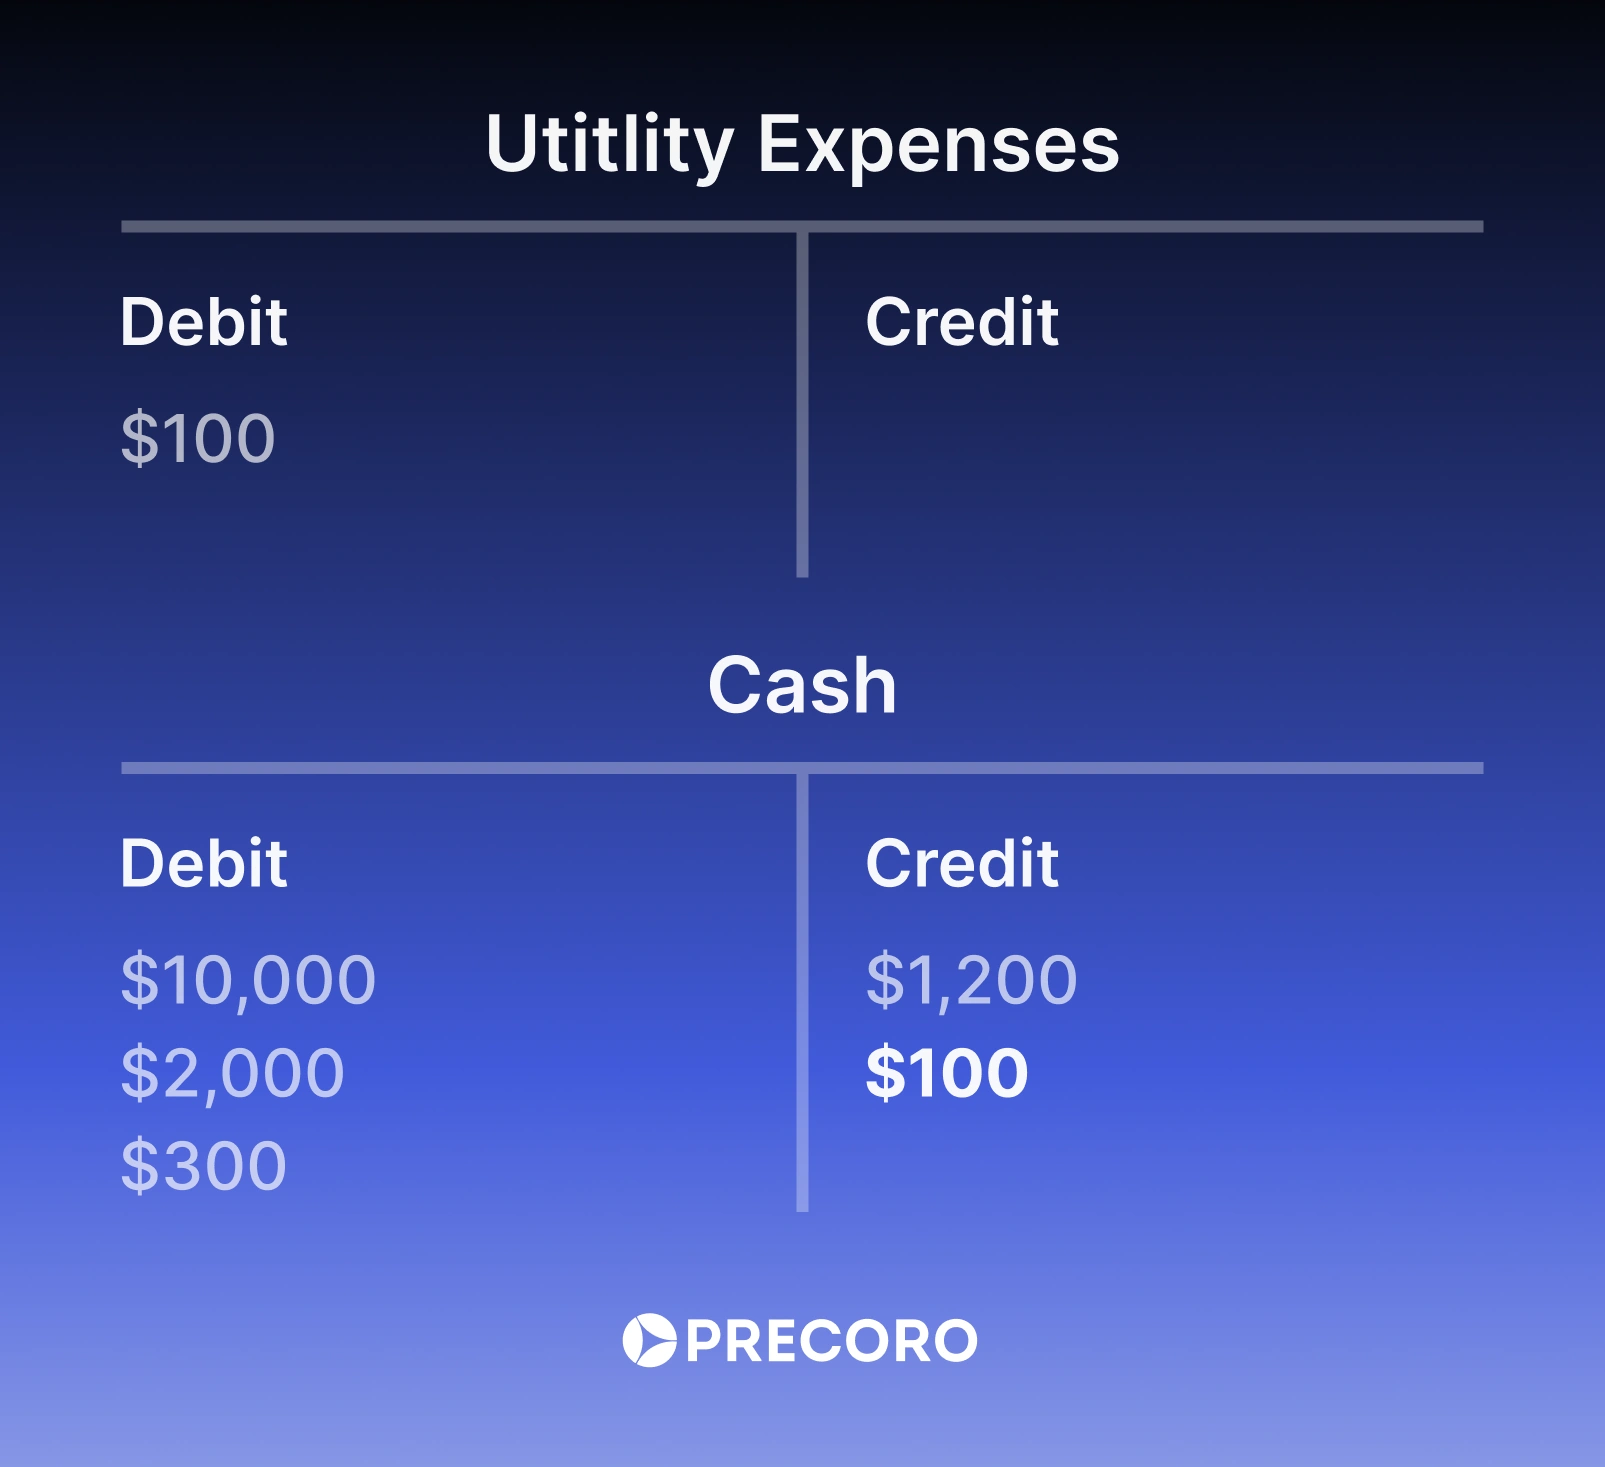
Se pagaron 100 $ por los servicios públicos de mayo. El Gasto de Servicios Públicos aumenta y la Caja disminuye.
- La cuenta de Gasto de Servicios Públicos se debita por 100 $ para registrar el gasto, lo que disminuye el patrimonio del propietario.
- La cuenta de Caja se acredita por 100 $ para reflejar la disminución de los activos debido al pago.
Este asiento registra con precisión el gasto de servicios públicos y la salida de efectivo, manteniendo el equilibrio en la ecuación contable de la cuenta en T.
Ventajas de las cuentas en T
Las cuentas en T eliminan el desorden contable y ofrecen una instantánea visual clara de cómo las transacciones afectan tus libros en tiempo real. Los principales beneficios de las cuentas en T incluyen:
- Claridad visual y transparencia financiera: las cuentas en T ofrecen una disposición visual clara de las transacciones y facilitan el seguimiento de los débitos y créditos, además de permitir comprender los flujos financieros de un vistazo. Esta transparencia beneficia tanto a las empresas como a los auditores.
- Detección de errores y precisión: la contabilidad con cuentas en T ofrece una estructura equilibrada que ayuda a identificar errores de registro y mejora la precisión de los estados financieros al garantizar que los débitos y los créditos coincidan.
- Simplificación y facilidad de uso: las cuentas en T simplifican la organización y el seguimiento de los datos financieros en activos, pasivos, patrimonio, ingresos y gastos. Su formato sencillo es accesible tanto para principiantes como para contadores experimentados.
- Valor educativo: sirven como herramientas de enseñanza eficaces al ilustrar visualmente cómo las transacciones afectan a las distintas cuentas.
- Apoyo para los asientos de ajuste: los cambios en los saldos de las cuentas se muestran con claridad. Por lo tanto, es más fácil preparar y ajustar los asientos.
- Información financiera útil: estas cuentas destacan las anomalías y los patrones de gasto, permiten estimar mejor las necesidades de efectivo y respaldan una toma de decisiones financieras informada.
- Aplicabilidad universal: adoptadas por empresas de todos los tamaños, las cuentas en T se ajustan a las normas contables internacionales y funcionan como una herramienta versátil en diversos sistemas de contabilidad.
Desafíos de las cuentas en T
Aunque las cuentas en T ofrecen muchos beneficios, también presentan ciertas limitaciones, especialmente en la contabilidad moderna:
- Requieren tiempo y son costosas: mantener manualmente las cuentas en T resulta poco práctico para las grandes empresas con muchas transacciones. Se necesita personal dedicado, y el proceso se vuelve costoso e ineficiente en comparación con los sistemas automatizados.
- Requieren una revisión cuidadosa: dado que las cuentas en T dependen de asientos manuales, deben verificarse periódicamente para garantizar su precisión y detectar errores a tiempo.
- Propensas al error humano: pueden producirse errores cuando las transacciones se registran incorrectamente, como introducir los importes en el lado equivocado, escribir mal los números u olvidar registrar transacciones por completo. Estos errores afectan a los informes financieros a menos que se revisen cuidadosamente.
- Las omisiones no se detectan: si una transacción se omite por completo, el sistema de partida doble mediante cuentas en T no puede detectarlo, ya que solo garantiza que los débitos sean iguales a los créditos, no que todas las transacciones estén registradas.
- Categorización incorrecta de las transacciones: clasificar mal las transacciones (por ejemplo, gastos frente a costos de capital) no afecta a los saldos de las cuentas, pero puede generar estados financieros inexactos, lo cual normalmente solo se detecta durante las auditorías.
- Uso limitado en las operaciones diarias: las empresas rara vez utilizan las cuentas en T para el procesamiento cotidiano de transacciones. En su lugar, suelen recurrir a libros mayores y software contable que automatizan y agilizan la contabilidad.
¡Atención! Aunque la contabilidad por partida doble tiene algunos inconvenientes, resulta indispensable para la mayoría de las empresas porque genera estados financieros completos. Estos estados permiten realizar comparaciones financieras históricas, ayudan a gestionar los gastos de forma eficiente y contribuyen a la toma de decisiones estratégicas futuras.
Comparación entre las cuentas en T y los libros y estados contables
Las cuentas en T ofrecen una disposición visual rápida de cómo se desarrollan los débitos y los créditos. Los estados financieros, por su parte, organizan toda esa información en informes estructurados y regulados que resisten un análisis riguroso. En pocas palabras, donde terminan las cuentas en T, comienzan los libros contables. A continuación, se presenta la comparación completa entre las cuentas en T y los libros contables:
Cuenta en T frente al balance general
Las cuentas en T son registros de transacciones individuales que muestran cómo cada asiento afecta a los activos, los pasivos o el patrimonio. Los balances generales omiten este proceso y presentan el resultado final: lo que la empresa posee, debe y retiene.
Cuenta en T frente al libro mayor
Aunque tanto las cuentas en T como los libros mayores registran transacciones financieras, cumplen propósitos diferentes. Las cuentas en T son herramientas visuales sencillas que ilustran cómo las transacciones individuales afectan a una cuenta específica, mostrando los débitos a la izquierda y los créditos a la derecha. Suelen utilizarse con fines de aprendizaje, resolución de problemas o análisis rápido.
Los libros mayores, en cambio, son registros formales y detallados de todas las transacciones financieras entre cuentas. Incluyen fechas y saldos acumulados, y se mantienen con fines contables oficiales.
Si bien las cuentas en T ayudan a visualizar el flujo de las transacciones, los libros mayores son la fuente oficial utilizada en los informes y las auditorías. En la práctica, los contadores se basan en los libros mayores para los registros finales y utilizan las cuentas en T ocasionalmente para explicar o investigar cuestiones específicas.
Cuenta en T frente al balance de comprobación
Las cuentas en T registran los saldos y las transacciones de cuentas individuales, mientras que un balance de comprobación verifica la precisión general de los registros financieros de una empresa. Un informe de balance de comprobación resume todos los saldos de las cuentas del libro mayor general, enumerando tanto los importes de débito como los de crédito.
Garantiza que el total de débitos sea igual al total de créditos y confirma que todas las transacciones se han registrado correctamente. Este informe suele elaborarse al final de un período contable, antes de generar los estados financieros.
Cuenta en T frente al asiento contable
Los asientos contables son los registros oficiales y cronológicos de todas las transacciones financieras. Cada asiento indica las cuentas afectadas, los importes de débito y crédito correspondientes, y la fecha de la transacción. Constituyen la base del sistema contable y capturan los hechos a medida que ocurren.
Las cuentas en T, en cambio, son herramientas visuales utilizadas para analizar cómo las transacciones afectan a cuentas individuales. Con forma de «T», separan los débitos (lado izquierdo) y los créditos (lado derecho) para mostrar cómo cada asiento modifica el saldo de una cuenta específica.
En esencia, los asientos contables documentan el qué y el cuándo, mientras que las cuentas en T ayudan a visualizar el cómo dentro de cada cuenta.
Usa Precoro para optimizar las cuentas por pagar
Ya sea que estés dominando los conceptos básicos o explorando nuevas estrategias para optimizar tu proceso de cuentas por pagar, la verdadera experiencia consiste en mantener el enfoque tanto en el objetivo final como en los desafíos que podrían ralentizar tu avance. Las cifras de los estados financieros de tu empresa muestran el panorama general, pero solo revelan una parte de la historia completa.
Toma el control de tus compras y de la cuenta en T de cuentas por pagar con Precoro, una potente plataforma diseñada para centralizar, simplificar y acelerar tus flujos de trabajo financieros. Evita errores manuales, reduce los retrasos en las aprobaciones y obtén visibilidad total del gasto en todas las unidades de negocio.
Funciones clave de Precoro:
- Órdenes de compra y facturas automatizadas: crea y gestiona órdenes de compra y facturas con un 90 % menos de esfuerzo manual.
- OCR impulsado por IA: extrae los datos de las facturas al instante con más del 95 % de precisión y elimina los errores de introducción de datos.
- Flujos de aprobación: configura flujos de aprobación personalizados que reducen los tiempos de aprobación hasta 3,5 veces.
- Conciliación a tres bandas: concilia automáticamente las órdenes de compra, las facturas y los recibos para evitar pagos en exceso.
- Visibilidad del gasto: obtén información en tiempo real sobre los presupuestos y gastos en todos los departamentos y ubicaciones.
- Integraciones: se conecta sin problemas con los sistemas de contabilidad y ERP más populares, incluidos QuickBooks, NetSuite y Xero.
- Acceso móvil: aprueba solicitudes y haz seguimiento del gasto desde cualquier lugar con la aplicación móvil de Precoro.
Optimiza tu cuenta en T de cuentas por pagar, mejora el flujo de caja y toma decisiones de compra más inteligentes con Precoro, la solución que mantiene tus operaciones financieras funcionando sin contratiempos.